





Tsunami azul democrata desencadeia uma das rotações mais bruscas do ano na Europa: bancos disparam, tecnológicas de chips afundam com receios sobre centros de dados
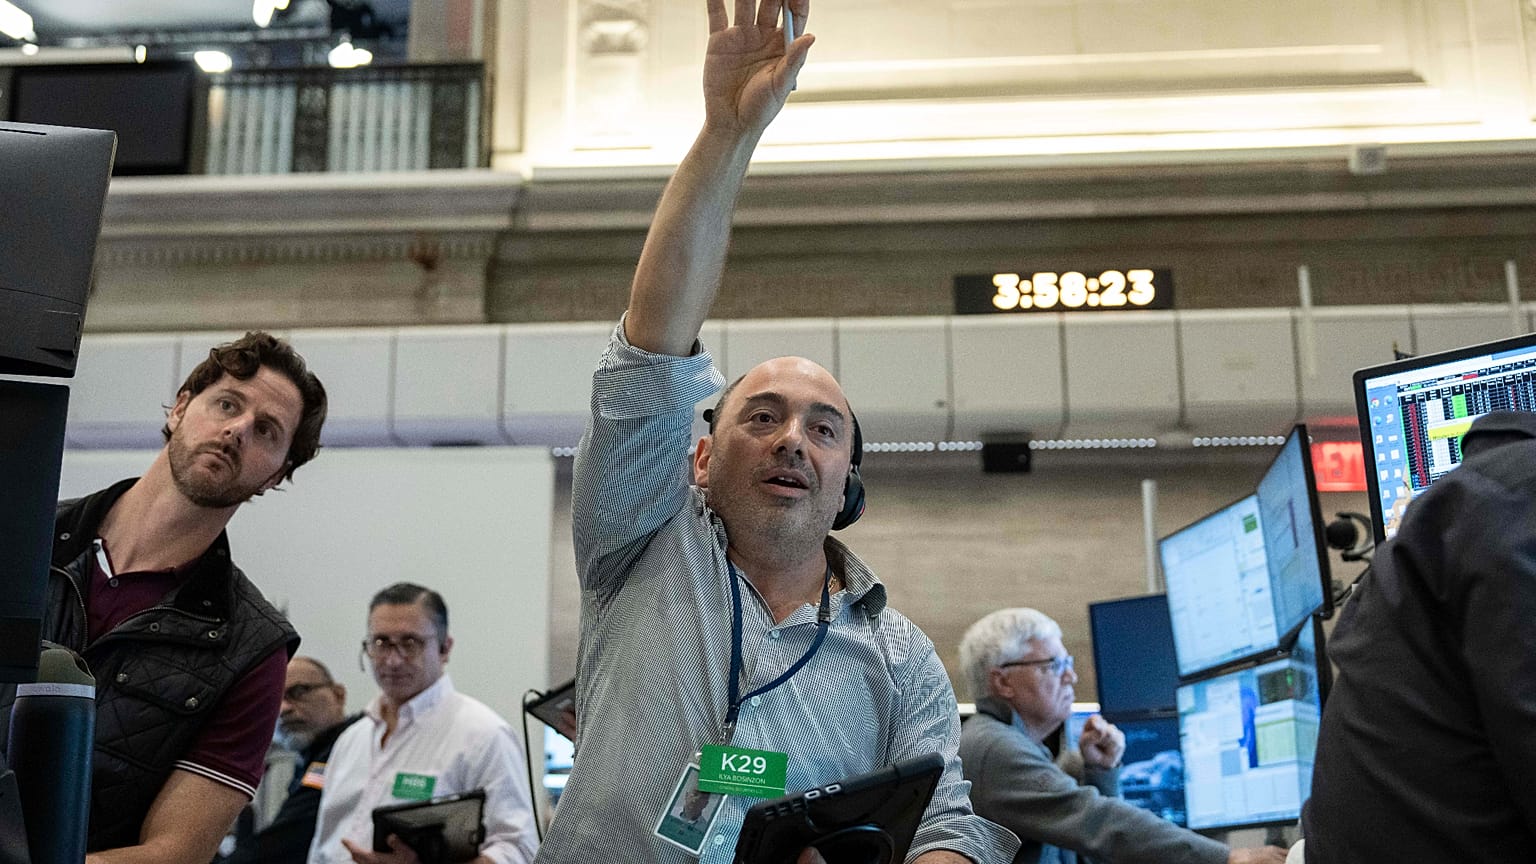
Quando os americanos foram às urnas na semana passada, os investidores europeus tinham sobretudo uma pergunta em mente: quanta margem de manobra restaria a Donald Trump para governar?
 PUBLICIDADE
Na manhã de quarta-feira já tinham a resposta.
Os democratas passaram a controlar tanto a Câmara dos Representantes como o Senado, uma derrota clara para o presidente norte-americano a meio do mandato.
Nas salas de mercados, o resultado ganhou rapidamente um nome: o “tsunami azul”.
À primeira vista, as bolsas europeias mal reagiram. O Stoxx 600 subiu 1,8% na quarta-feira, para depois devolver a maior parte do ganho. No fecho de sexta-feira estava apenas 0,4% acima do nível de terça.
O Euro Stoxx 50, que acompanha as 50 maiores empresas da área do euro, seguiu o mesmo percurso. Avançou 2% na quarta-feira e terminou a semana apenas 0,4% acima.
Mas, olhando para lá da superfície, foi uma das rotações setoriais mais violentas do ano.
Bancos sobem, tecnologia cai
A rotação foi mais evidente ao nível dos setores.
Os bancos europeus avançaram 3,2% entre terça e sexta-feira, com a maior parte do ganho concentrado na própria quarta-feira. Jordi Visser, responsável pela investigação macro em IA na 22V Research, afirmou que foi a melhor semana do setor desde junho.
As ações de viagens e lazer comportaram-se ainda melhor, ganhando 3,9% com a queda do preço do petróleo. O Brent recuou mais de 9% na quarta-feira, à medida que os investidores apostavam que um presidente enfraquecido teria menos probabilidade de agravar a guerra com o Irão.
As empresas de serviços públicos subiram 2,5% e o setor da saúde 2%. Do outro lado, as ações de energia caíram 4,2% com o petróleo mais barato e a tecnologia perdeu 3,6%.
A Europa aguentou-se melhor do que Wall Street por uma razão simples: o seu mercado tem muito menos ações ligadas à IA e muito mais bancos.
“O mercado acionista é um espelho distorcido da economia”, escreveu Sharon Bell, estratega sénior de ações europeias no Goldman Sachs, num relatório.
Segundo Bell, as empresas financeiras representam mais de 30% dos lucros do Stoxx 600, mas apenas 10% da atividade económica da área do euro. Depois da correção na tecnologia na sequência das eleições intercalares, as ações europeias passaram agora à frente das norte-americanas este ano, em termos de moeda local, de acordo com o Goldman Sachs.
“Os índices europeus estão menos expostos à correção nos semicondutores”, afirmou a equipa de estratégia acionista do Intesa Sanpaolo num relatório divulgado na sexta-feira. A equipa acrescentou que os bancos estavam a recuperar graças a resultados trimestrais sólidos.
Queda da tecnologia na quinta-feira
A maior parte das perdas na tecnologia ocorreu numa única sessão.
O gatilho para a vaga de vendas de quinta-feira não veio do Congresso, mas do que aconteceu nos estados.
Os democratas venceram as eleições para governador no Texas, em Ohio e na Geórgia. Nos três estados, os governadores republicanos tinham cortejado o boom dos centros de dados com benefícios fiscais e licenças aceleradas. A surpresa no Texas, onde estão alguns dos maiores projetos de centros de dados de IA dos Estados Unidos, foi a que mais pesou.
Ao mesmo tempo, eleitores em partes de Ohio, Illinois, Maine e Florida aprovaram medidas locais para proibir ou limitar novos centros de dados.
“O receio de uma oposição aos centros de dados inspirada pelos democratas ganhou maior peso político e o risco diz respeito não só a novas regulamentações, mas sobretudo a licenças, consumo de energia e resistência local”, afirmou Gian Marco Salcioli, responsável pela estratégia de mercados globais no Intesa Sanpaolo, no relatório.
Se os novos governadores abrandarem as aprovações, serão construídos menos centros de dados. Isso significa menos chips, menos máquinas para os produzir e menos equipamentos para os alimentar.
Só na quinta-feira, as ações tecnológicas europeias recuaram 3,2%.
Porque caíram as rendibilidades das obrigações
As obrigações valorizaram de forma generalizada.
A rendibilidade da Bund alemã a 10 anos desceu de 3,33% na terça-feira para 3,25% na sexta, depois de tocar o nível mais baixo desde o fim de agosto. A taxa francesa a 10 anos caiu ainda mais, de 4,95% para 4,77%. A rendibilidade das Treasuries norte-americanas a 10 anos recuou de 4,97% para 4,86%.
Segundo Peter Williams, economista da 22V Research, os mercados obrigacionistas veem “restrições maiores do que o esperado à guerra, às tarifas e ao boom da inteligência artificial (IA) como mudanças moderadamente desinflacionistas no médio prazo”.
A parte da IA é também relevante para o endividamento.
Para financiarem os seus centros de dados, as grandes empresas norte-americanas de computação em nuvem, conhecidas como hyperscalers, tornaram-se alguns dos maiores emissores de dívida do mundo e competem com os governos pelos mesmos investidores.
Só na semana passada, a Meta vendeu 10 mil milhões de dólares (9 mil milhões de euros) em obrigações na sua primeira emissão denominada em euros. A oferta atraiu mais de 59 mil milhões de dólares (53 mil milhões de euros) em ordens, um recorde para um emissor empresarial na Europa.
“O mercado continua a financiar os programas de investimento dos grandes hyperscalers, mas exige uma compensação cada vez mais elevada”, afirmou Pasquale Lodato, estratega de crédito do Intesa Sanpaolo.
Uma pausa nos centros de dados inverteria essa tendência. Menos despesa em IA significaria menos dívida das grandes tecnológicas e menos concorrência para os governos que financiam os seus défices.
É assim que o Euro Stoxx 50 terminou a semana, do fecho de terça-feira ao de sexta-feira.
Cinco maiores vencedores na Europa após as intercalares
5. Saint-Gobain: +5,4%
O grupo francês de materiais de construção acompanhou a rotação. As ações de construção beneficiam de custos de financiamento mais baixos e estiveram entre os setores com melhor desempenho na Europa na quarta-feira.
4. BBVA: +5,7%
O banco espanhol liderou a recuperação dos bancos europeus, que subiram mais de 4% só na quarta-feira. O setor recuperou agora grande parte da fraqueza de setembro e outubro. Os mercados voltam a centrar-se em resultados que, na maioria dos casos, superaram as expectativas.
3. Prosus: +6,5%
O principal ativo deste investidor tecnológico neerlandês é uma participação significativa no gigante chinês Tencent. A Prosus ganhou terreno à medida que os investidores trocaram exposição à IA norte-americana por tecnologia chinesa. A Tencent e a Alibaba subiram ambas mais de 6% em Hong Kong na quinta-feira.
2. Bayer: +7,2%
O grupo alemão de medicamentos e ciências agrícolas ganhou 4,6% na quarta-feira. Analistas do Bank of America disseram que, com a maioria das batalhas legais ultrapassadas, a Bayer tem agora um caminho para gerar mais caixa e reduzir a dívida. A saúde foi também um dos setores defensivos preferidos da semana.
1. Adyen: +8,9%
O grupo neerlandês de pagamentos esteve entre os maiores beneficiários do dinheiro que saiu da IA. As ações tinham caído acentuadamente após os resultados de final de outubro, quando reduziu a meta de margem de lucro para financiar mais investimento, e acumulavam uma queda de cerca de 35% este ano. Na sexta-feira, analistas do Citi disseram que o mercado estava demasiado focado no impacto de curto prazo nas margens e subestimava o crescimento de longo prazo da empresa.
Cinco maiores perdedores na Europa após as intercalares
5. ASML: −7,3%
A empresa mais valiosa da Europa é a única fabricante das máquinas de fabrico de chips mais avançadas. Caiu 6,5% na quinta-feira. Menos centros de dados significam menos novas fábricas de chips e menos encomendas para as máquinas da ASML.
4. Nokia: −8,7%
A fabricante finlandesa de equipamentos de rede tem vindo a reposicionar-se em torno das redes de IA. Caiu 7,5% na quinta-feira, à medida que os investidores questionavam quantos novos centros de dados iriam precisar dos seus equipamentos.
3. Siemens Energy: −9,0%
A fabricante alemã de turbinas a gás e equipamentos de rede elétrica recuou 8% na quarta-feira. Grande parte do seu crescimento recente veio de turbinas que alimentam centros de dados nos Estados Unidos, e o Texas era um dos seus principais mercados.
2. Infineon: −12,7%
O maior fabricante de chips da Europa é um fornecedor importante de chips de potência para centros de dados. As ações caíram 8,5% só na quinta-feira e a empresa apresenta resultados na terça-feira.
1. Rheinmetall: −19,1%
O maior grupo de defesa da Alemanha teve a pior semana do ano. Os investidores começaram por questionar se um Congresso controlado pelos democratas apoiaria a dimensão da despesa militar desejada pela administração Trump.
Depois, na quinta-feira, a empresa cortou a previsão de vendas para 2026 pela segunda vez em três meses. Indicou já não esperar este ano um contrato para o seu programa de veículos blindados Boxer, e as ações caíram 16% nesse dia.