


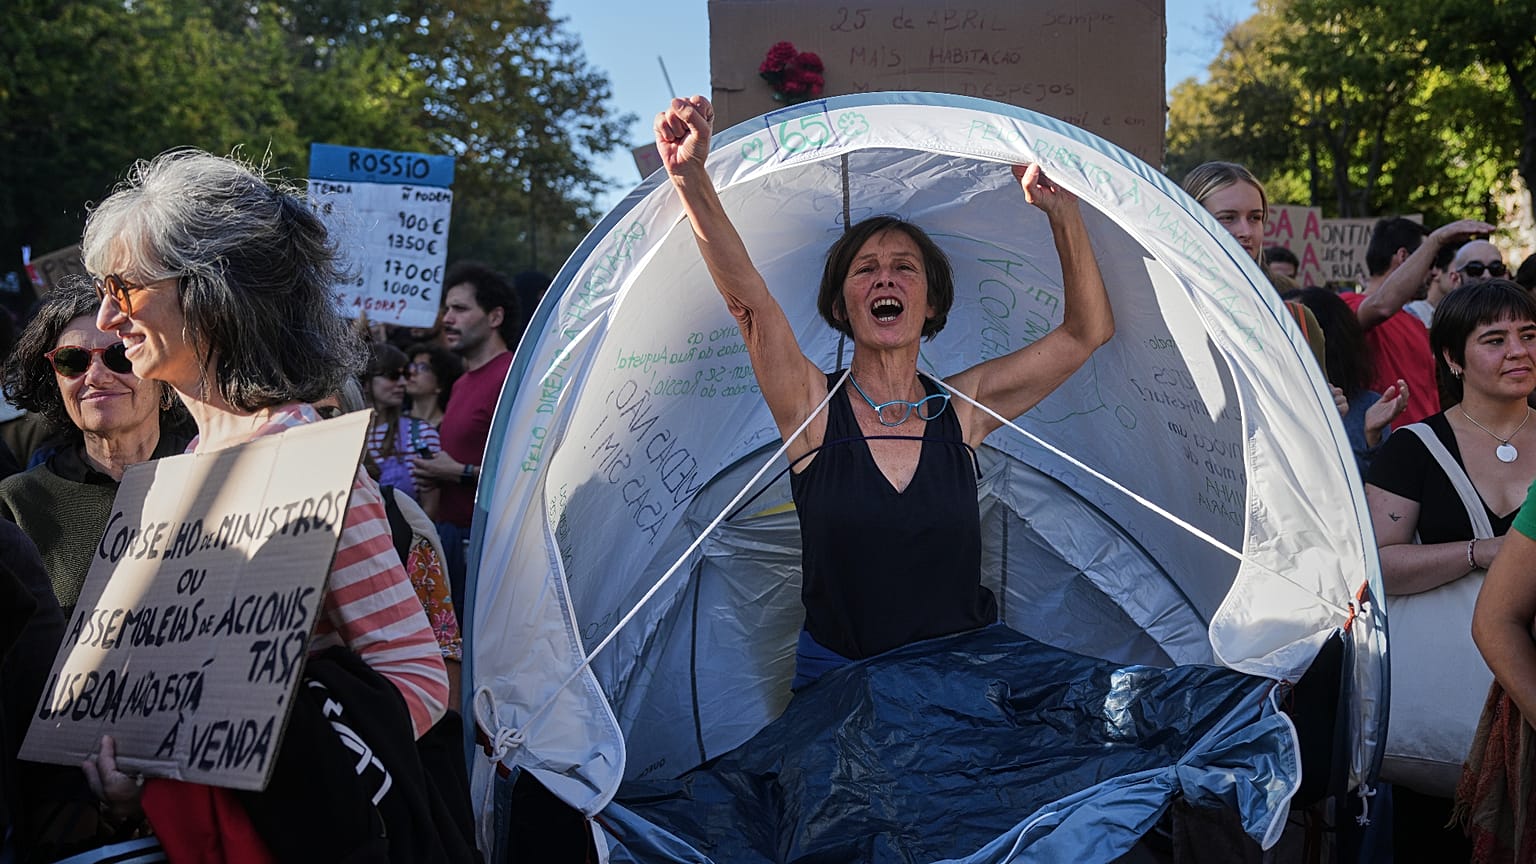



Os preços da habitação cresceram mais do que os rendimentos dos agregados familiares em 17 países da UE entre 2015 e 2025. A diferença alargou-se mais em Portugal, enquanto a Roménia registou a maior queda dos preços das casas face aos rendimentos.
Até onde chega o rendimento de um agregado familiar na compra de uma casa? Em 17 países da UE, valeu menos em 2025 do que uma década antes. O rácio preço da habitação/rendimento das famílias do Eurostat, que mostra como o rendimento dos agregados está a evoluir em relação aos preços das casas, aumentou 6,8% no conjunto da UE nesse período, embora tenha caído em 10 Estados-membros.
 PUBLICIDADE
Entretanto, os preços das habitações na UE subiram 62% nos dez anos até ao segundo trimestre de 2026. Em resposta à crise da habitação no bloco, a Comissão Europeia apresentou, em dezembro de 2025, o seu Plano Europeu de Habitação Acessível.
O que é o rácio preço da habitação/rendimento?
O rácio preço da habitação/rendimento compara as variações dos preços das casas com as variações do rendimento disponível por pessoa dos agregados familiares. Se sobe, significa que as casas ficaram mais caras em relação aos rendimentos. Se desce, ficaram mais baratas em relação aos rendimentos.
O valor de cada país mostra quanto o seu próprio rácio se afastou ao longo do tempo. Os custos do crédito à habitação também influenciam o que os compradores conseguem suportar.
Portugal regista a maior subida
Entre 2015 e 2025, Portugal registou o maior aumento do rácio preço da habitação/rendimento, de 60,8%. Seguiram-se os Países Baixos, com 34,3%.
“O país passou por um boom turístico e o programa de vistos gold atraiu investidores estrangeiros, por isso os preços das casas subiram em parte devido a capital estrangeiro”, disse à Euronews Business Mike Langen, economista sénior de habitação no ABN AMRO.
Acrescentou que a escassez de habitações e a procura por parte de investidores foram as principais razões para a subida nos Países Baixos.
O rácio também disparou mais de 20% na Hungria (26,5%), Chéquia (25,8%), Espanha (24,5%) e Grécia (22,5%).
Isto significa que, nestes países, comprar casa se tornou menos acessível, já que os preços das habitações subiram mais depressa do que os rendimentos.
Ronan Lyons, professor associado de economia no Trinity College Dublin, afirmou que os países no topo da lista combinam uma forte procura nas principais cidades com uma oferta que tem tido dificuldade em acompanhar.
O rácio também aumentou mais de 10% na Eslovénia (18,2%), Irlanda (14,4%), Áustria (13,6%), Eslováquia (11,2%), Luxemburgo (10,6%) e Lituânia (10,1%).
Roménia regista a maior queda, com inquilinos a enfrentarem custos elevados
Na outra ponta, o rácio da Roménia caiu 42,8%, a maior descida na UE. Em 2025, os preços das casas eram substancialmente mais baixos em relação aos rendimentos dos agregados familiares do que em 2015.
O rácio preço da habitação/rendimento também diminuiu 25,2% na Finlândia e 16,2% na Bulgária. Chipre (12%) e Itália (11,9%) também registaram quedas de dois dígitos.
Langen referiu que o forte crescimento dos rendimentos na Bulgária e na Roménia, após a adesão à UE, tornou as habitações mais baratas em relação aos rendimentos.
Lyons chamou a atenção para a pressão sobre os inquilinos na Roménia. Em 2025, 56% das pessoas que pagavam renda a preços de mercado viviam em agregados que gastavam mais de 40% do rendimento disponível em habitação, a maior percentagem da UE.
Entre as quatro maiores economias da UE, o rácio caiu menos de 6% em França e 11,9% em Itália, enquanto subiu 1,6% na Alemanha. Espanha registou o maior aumento entre as quatro, de 24,5%.
Comparação a longo prazo
O Eurostat também compara o rácio de 2025 de cada país com a sua própria média no período de 2000 a 2025, usando o primeiro ano disponível quando não há dados para 2000. No conjunto da UE, o rácio ficou apenas 0,03% acima da sua média de longo prazo.
Portugal e Roménia voltaram a situar-se em extremos opostos. O rácio de Portugal estava 37% acima da sua média de longo prazo, face a uma subida de 60,8% desde 2015. O rácio da Roménia situava-se 53% abaixo da sua média de longo prazo, em comparação com uma queda de 42,8% desde 2015.
As duas medidas contam histórias diferentes em alguns países. Na Irlanda, por exemplo, o rácio era 14,4% mais alto do que em 2015, mas 1,7% abaixo da sua média de longo prazo. Segundo Lyons, isto deve-se em parte ao facto de a média de longo prazo incluir a bolha imobiliária de meados dos anos 2000.
A Lituânia mostra um padrão semelhante, com um rácio 10,1% mais elevado do que em 2015 e 5,7% abaixo da sua média de longo prazo.
Os Países Baixos e a Hungria registaram ambos subidas de dois dígitos entre 2015 e 2025. Em 2025, os respetivos rácios estavam 12% e 5,3% acima das suas médias de longo prazo, respetivamente. O rácio da Bulgária estava 36% abaixo da sua média de longo prazo e 16,2% abaixo do nível de 2015.
O ano de referência faz diferença?
“O período de referência (2015) registou um nível quase historicamente baixo dos rácios preço da habitação/rendimento. Isto significa que estamos a comparar com um dos períodos mais baratos dos últimos 20 anos”, afirmou Langen. Acrescentou que, se 2005 fosse o ponto de partida, o aumento seria muito mais pequeno.
Langen salientou ainda que os custos das hipotecas são importantes, já que poucas pessoas compram casa a pronto. A taxa de depósito do Banco Central Europeu é de 2,5%, contra menos 0,3% no final de 2015.
“Ambas as medidas dizem respeito a variações: variação desde 2015 ou distância face a uma média de 25 anos. Nenhuma nos diz quão acessível é a habitação hoje”, afirmou Lyons. Sublinhou que uma descida não torna automaticamente um mercado acessível.
Lyons chamou a atenção para outro ponto. “Os países que ‘melhoram’ nos números do Eurostat nem sempre parecem bem”, disse. Assinalou que os inquilinos na Finlândia, onde o rácio caiu um quarto, gastam cerca de 32% do rendimento em renda, a percentagem mais elevada da UE, segundo o inquérito do Eurostat sobre rendimentos e condições de vida.
Porque a acessibilidade da habitação vai para além dos preços das casas
Nina Biljanovska, Frederik Toscani, Robert Beyer, Alexandra Fotiou e Morgan Maneely, autores de um documento de trabalho do Fundo Monetário Internacional (FMI), afirmaram que a habitação se tornou significativamente menos acessível em alguns países europeus.
“As pressões sobre a acessibilidade são mais agudas entre os inquilinos de baixos rendimentos nas cidades, que agora gastam mais de metade do rendimento disponível em renda”, disseram à Euronews Business. Os investigadores referiram que os inquilinos também têm mais dificuldade em comprar casa, o que aumenta o fosso de riqueza entre proprietários e arrendatários.
Para quem compra, os custos do financiamento, o acesso ao crédito e a capacidade de poupar para a entrada são todos fatores importantes, explicaram os investigadores. A renda, as faturas de serviços e outras despesas de habitação também condicionam aquilo que os agregados conseguem suportar.
Acrescentaram que a escassez de habitações tem desempenhado um papel cada vez maior na subida dos preços das casas. A construção manteve-se anémica e a oferta de casas tem tido dificuldade em acompanhar a procura.