













Do dono da Legoland à Lipton e Aston Martin, devedores europeus mal classificados enfrentam muro de refinanciamento com juros a subir de novo
Pedir dinero prestado ha vuelto a encarecerse.
 PUBLICIDADE
Para la mayoría de las empresas europeas es algo incómodo pero manejable. Para las compañías que ya están muy endeudadas puede convertirse en un problema mucho mayor.
Algunos de los nombres atrapados en esta presión resultan sorprendentemente conocidos.
Entre ellos figuran la empresa que está detrás de los parques Legoland y de Madame Tussauds, el propietario de Lipton Tea, uno de los mayores gestores de vivienda residencial de Europa y el imperio de telecomunicaciones construido por el multimillonario Patrick Drahi.
A la lista se suma Aston Martin, el fabricante británico del coche de James Bond.
Muchas de estas empresas se endeudaron fuertemente cuando los tipos de interés estaban cerca de cero.
Todas se sitúan en, o muy cerca de, la zona CCC de la escala de calificación crediticia, entre las notas más bajas antes del impago.
Ahora parte de esa deuda se acerca al vencimiento justo cuando el coste de la financiación vuelve a subir.
Y los inversores exigen rentabilidades muy elevadas para prestarles dinero.
Europa: nueva subida del BCE aumenta la presión sobre los prestatarios más débiles
Tras haber recortado los tipos durante 2025, el Banco Central Europeo (BCE) ha cambiado de rumbo.
En junio ha subido su tipo de depósito, en la primera subida en casi tres años, después de que la guerra que implica a Irán haya impulsado al alza los precios de la energía y la inflación.
Este mes ha aplicado una segunda subida, que ha llevado ese tipo hasta el 2,5%.
La Reserva Federal de Estados Unidos ha hecho lo mismo, elevando su tipo hasta un rango de entre el 3,75% y el 4% en septiembre.
Para una empresa saneada, una pequeña subida de tipos apenas tiene impacto.
Para una compañía que ya tiene problemas de endeudamiento, puede ser la diferencia entre conseguir un nuevo préstamo o no lograrlo.
"Tipos más altos durante más tiempo suponen una presión lenta sobre el crédito de baja calidad", escribió el economista jefe de Apollo Global Management, Torsten Slok, en una nota publicada este viernes.
En otras palabras, cuanto más tiempo se mantengan los tipos elevados, más difícil será la vida para los prestatarios más débiles.
Slok añadió que las subidas de tipos "están actuando con retraso y de forma desigual": tardan en hacerse notar y no afectan a todos por igual.
Esta presión puede tardar años en aparecer, porque las empresas no refinancian toda su deuda de una vez.
Cada vencimiento se convierte, así, en una nueva prueba.
Se aproxima un muro de refinanciación
S&P Global Ratings destacó en un informe publicado el 31 de julio a los diez mayores prestatarios con calificación CCC incluidos en las obligaciones de préstamos colateralizadas europeas, o CLO, en sus siglas en inglés.
El nombre suena complicado. La estructura no lo es.
Los gestores de CLO compran esencialmente cientos de préstamos corporativos y los agrupan en carteras, que luego se financian con dinero de inversores.
S&P calculó que, a finales de junio, los CLO europeos tenían 5.300 millones de euros en préstamos a empresas con calificación CCC que vencen en 2028.
La cifra había aumentado de forma acusada desde los 3.500 millones de euros registrados a finales de 2025.
Seis de los diez mayores prestatarios con calificación CCC identificados por S&P afrontan vencimientos de deuda en 2027 o 2028.
Es ahí donde la presión es mayor.
Los diez prestatarios más problemáticos de Europa
10. Colisée
La francesa Colisée gestiona residencias de ancianos y centros de cuidados de larga duración en varios países europeos.
Su caso ilustra lo que ocurre cuando la carga de deuda se vuelve excesiva.
Un tribunal de París aprobó su plan de reestructuración en abril. Los acreedores cambiaron parte de sus préstamos por participaciones en la empresa y la mayor parte de la deuda restante se aplazó hasta 2031.
S&P consideró el acuerdo como un impago y, posteriormente, mejoró la calificación de Colisée a CCC+ en mayo.
Por eso su deuda sénior solo ofrecía en torno a un 5% de rendimiento en la fotografía tomada por S&P en julio: el ajuste ya se ha producido.
9. Stow Group
La belga Stow Group fabrica sistemas de almacenamiento para almacenes y equipamiento logístico automatizado.
Si un almacén al estilo Amazon necesita estanterías, plataformas o almacenamiento automatizado, Stow opera en ese segmento.
La firma de capital riesgo Blackstone es su accionista mayoritario.
S&P le otorga una calificación CCC+ con perspectiva estable y los CLO europeos tenían 364 millones de euros en préstamos de la empresa.
Su próximo vencimiento llegará en septiembre de 2028. Su deuda sénior ofrecía en torno a un 9% de rendimiento según los datos de julio de S&P.
8. Merlin Entertainments
Merlin posee algunas de las atracciones más conocidas de Europa, entre ellas los parques Legoland, los museos Madame Tussauds, los acuarios Sea Life y la noria London Eye.
Está controlada por KIRKBI, la empresa de inversión de la familia Lego, junto con Blackstone y el fondo de pensiones canadiense CPP Investments.
Los CLO europeos tenían 583 millones de euros en préstamos de Merlin. En la instantánea de julio, S&P mostraba su deuda sénior con un rendimiento de entre el 12% y el 13%.
Desde entonces, los inversores se han mostrado algo más tranquilos.
A comienzos de septiembre, Merlin obtuvo nueva financiación para hacer frente a la deuda que vence en 2027. Su bono en euros al 4,5% con vencimiento en noviembre de 2027 pasó de cotizar en torno a 95 céntimos por euro a unos 98 céntimos, lo que implica una rentabilidad de aproximadamente entre el 6% y el 7%.
El mercado de bonos indica que Merlin sigue muy endeudada, pero que el riesgo de refinanciación a corto plazo ha disminuido.
7. Solera
La estadounidense Solera desarrolla software utilizado en toda la industria del motor, aunque sus préstamos están muy repartidos entre fondos europeos.
Las aseguradoras de automóvil emplean su tecnología para calcular los daños de los siniestros, los talleres la usan para gestionar las reclamaciones y las empresas de vehículos utilizan sus plataformas de datos.
La compañía pertenece a la firma de capital riesgo Vista Equity Partners. S&P califica a Solera con un CCC+ y los CLO europeos tenían alrededor de 515 millones de euros de su deuda.
Su próximo vencimiento significativo será en marzo de 2028. En la instantánea de julio, S&P mostraba su deuda sénior con una rentabilidad de aproximadamente entre el 11% y el 14%.
6. AD Education
AD Education gestiona universidades privadas y escuelas especializadas, sobre todo en diseño, comunicación y competencias digitales.
El grupo francés está controlado mayoritariamente por la firma de capital riesgo Ardian.
Sus problemas son en parte operativos. S&P rebajó la calificación de la empresa a CCC+ en mayo, al deteriorarse su rentabilidad.
Los CLO europeos tenían 343 millones de euros en préstamos de AD Education. Su deuda no vence hasta mayo de 2031, pero su deuda sénior ofrecía en julio una rentabilidad de alrededor del 15%.
5. Pharmanovia
La británica Pharmanovia comercializa medicamentos consolidados y productos farmacéuticos especializados en todo el mundo.
La firma de capital riesgo Triton Partners es su accionista principal. S&P recortó su calificación a CCC+ en enero, calificando su estructura de capital de insostenible.
Los CLO europeos tenían 485 millones de euros en préstamos de Pharmanovia.
Su vencimiento más próximo está más lejano, en agosto de 2029. Pero los inversores no se muestran tranquilos: su deuda sénior ofrecía en julio una rentabilidad de alrededor del 17%.
4. Lipton Teas and Infusions
Lipton Teas and Infusions posee algunas de las marcas de té más conocidas del mundo, entre ellas Lipton, PG Tips, Pukka, T2 y Tazo.
CVC Capital Partners acordó comprar el negocio a Unilever por 4.500 millones de euros en 2021 y la operación se completó en 2022.
Vender té no es, en sí mismo, una actividad especialmente arriesgada. El riesgo está en la estructura de financiación.
S&P califica a su matriz, Cuppa Bidco, con un CCC+ y perspectiva negativa y advierte de una presión bajista "significativa". Los CLO tenían 330 millones de euros en préstamos de la compañía.
Su próximo vencimiento relevante será en junio de 2029. En julio, su deuda sénior ofrecía una rentabilidad superior al 20%.
3. Emeria
Emeria, con sede en París y anteriormente conocida como Foncia Groupe, gestiona viviendas y edificios de apartamentos en toda Europa. En Francia sigue operando bajo la marca Foncia.
Bajo la propiedad de Partners Group y TA Associates ha acumulado un balance muy apalancado.
S&P rebajó su calificación a CCC+ en junio, citando un apalancamiento persistentemente elevado y riesgos de refinanciación, y advierte de una presión bajista "significativa".
Los CLO europeos tenían en torno a 1.100 millones de euros en préstamos de Emeria, la cifra más alta de toda la lista. Su próximo vencimiento significativo llegará en septiembre de 2027.
En la instantánea de julio, S&P situaba el rendimiento de su deuda sénior en torno al 17%.
Desde entonces, el mercado de bonos ha dibujado un panorama aún más duro.
Un bono en euros de Emeria con un cupón del 3,375% y vencimiento en marzo de 2028 cotizaba en torno a 74 céntimos por euro el 11 de septiembre. El 28 de septiembre había caído a unos 71 céntimos, lo que implica una rentabilidad cercana al 29%.
2. Arxada
Arxada es una empresa suiza de productos químicos especializados con sede en Basilea.
Sus productos se utilizan en ámbitos que van desde pinturas y recubrimientos hasta higiene, cuidado personal y tratamientos para la protección de la madera.
Las firmas de capital riesgo Bain Capital y Cinven son las propietarias del negocio.
S&P rebajó su calificación a CCC con perspectiva negativa en junio y señala una presión bajista "alta".
El problema de Arxada ya ha llegado a la mesa de negociación.
En mayo, la empresa alcanzó un acuerdo con los acreedores según el cual sus propietarios inyectarán 200 millones de francos suizos (211,40 millones de euros) de dinero nuevo y la mayor parte de su deuda se extenderá unos tres años, hasta 2031 y 2032. Un tribunal inglés aprobó el plan el 15 de septiembre.
Eso le da más tiempo, pero no reduce la deuda.
Los CLO europeos tenían 748 millones de euros en préstamos de Arxada. Su bono en dólares al 4,75%, que ahora vence en 2031 en lugar de 2028, cotizaba en torno a 87 céntimos por dólar a finales de septiembre.
1. Altice International
Altice International forma parte del imperio de telecomunicaciones altamente endeudado de Patrick Drahi.
Controla el operador portugués de telecomunicaciones MEO y la compañía israelí de cable HOT.
S&P le asigna una calificación CCC con perspectiva negativa y advierte de una presión bajista "alta". Los CLO tienen 525 millones de euros en préstamos de la compañía y su próximo vencimiento llegará en febrero de 2027, el más cercano de toda la lista.
Altice International también presenta las peores perspectivas de recuperación del grupo. S&P estima que los acreedores con garantía real solo recuperarían alrededor del 35% en caso de impago.
En julio, su deuda sénior ya ofrecía una rentabilidad superior al 35%.
Los precios más recientes de sus bonos resultan aún más llamativos.
Un bono de Altice Financing con un cupón del 3% y vencimiento en enero de 2028 cotizaba en torno a 56 céntimos por euro el 28 de septiembre, lo que implica una rentabilidad superior al 60%.
A esos niveles, los inversores ya no se preguntan solo cuánto interés pagará Altice.
Empiezan a plantearse cuánto podrían recuperar si la estructura de capital tuviera que modificarse.
Y luego está Aston Martin
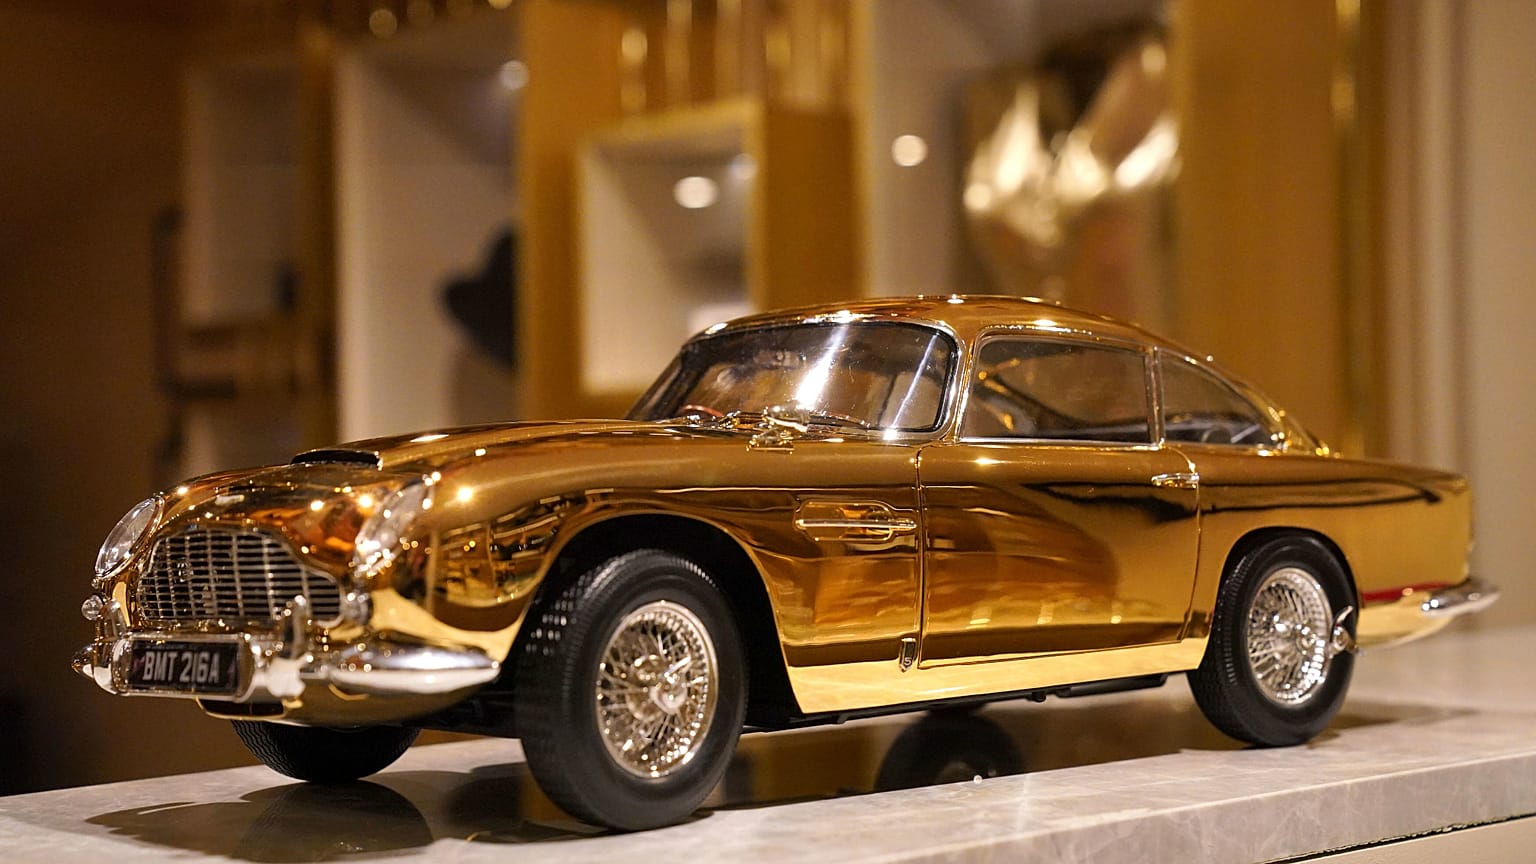
Entre las compañías cotizadas, Aston Martin Lagonda Global Holdings ofrece quizá el ejemplo más visible de la presión de la deuda en Europa.
El fabricante británico de coches de lujo está detrás de modelos como el DB12, el Vanquish y el Vantage, y su marca está estrechamente asociada a James Bond.
Su actividad está mejorando en algunos aspectos.
En el primer semestre de 2026, sus ingresos aumentaron un 38%, hasta 629 millones de libras (733 millones de euros).
Pero Aston Martin todavía perdió 154,2 millones de libras (179,7 millones de euros) antes de impuestos, mientras que su deuda neta se situó en torno a 1.540 millones de libras.
En julio obtuvo 550 millones de libras (641 millones de euros) de nueva deuda.
El coste de esa operación refleja hasta qué punto se ha encarecido la nueva financiación.
Esa financiación lleva un interés de 6,75 puntos porcentuales por encima del índice SONIA, el tipo de referencia a un día en libras esterlinas, y vence en 2031.
Como esos nuevos acreedores obtuvieron derechos preferentes sobre los activos, S&P rebajó después la calificación de las notas garantizadas ya existentes de Aston Martin a CCC y cambió la perspectiva de la compañía a negativa.
El mercado secundario de bonos es aún más severo.
El bono en dólares de Aston Martin con un cupón del 10% y vencimiento en marzo de 2029 cotizaba solo en torno a 57 céntimos por dólar el 28 de septiembre. Eso implica una rentabilidad hasta vencimiento de alrededor del 37%.
El mercado de bonos no está mostrando indulgencia alguna con el fabricante del coche de James Bond.
Europa: no vive una crisis de deuda empresarial
Hay, no obstante, una salvedad importante.
Estas empresas representan el extremo más débil del mercado de crédito europeo. No son el negocio europeo típico.
Los bonos con calificación CCC solo suponen el 4,3% del mercado europeo de alto rendimiento, según David Fancourt, de M&G Investments, que lo explicaba en agosto en el blog Bond Vigilantes de la gestora.
El índice CCC ofrecía a los inversores 13,06 puntos porcentuales de rentabilidad adicional frente a la deuda pública.
La media se ve elevada por un pequeño grupo de empresas que ya atraviesan dificultades graves, cuyos bonos se negocian en función de lo que los acreedores esperan recuperar en una reestructuración.
El mismo patrón se observa en el mercado más amplio. El bono europeo típico de alto rendimiento se negocia cerca de su nivel más caro de los últimos cinco años.
En otras palabras, las empresas saneadas siguen pudiendo endeudarse en condiciones razonables.
En el otro extremo, los bonos emitidos por Emeria, Aston Martin y Altice se negocian ahora con rentabilidades que se sitúan aproximadamente entre el 30% y más del 60%.
Los tipos de interés más altos no están golpeando de forma uniforme al tejido empresarial europeo.
Están dejando al descubierto, vencimiento tras vencimiento, las empresas que más se endeudaron cuando el dinero era barato.