








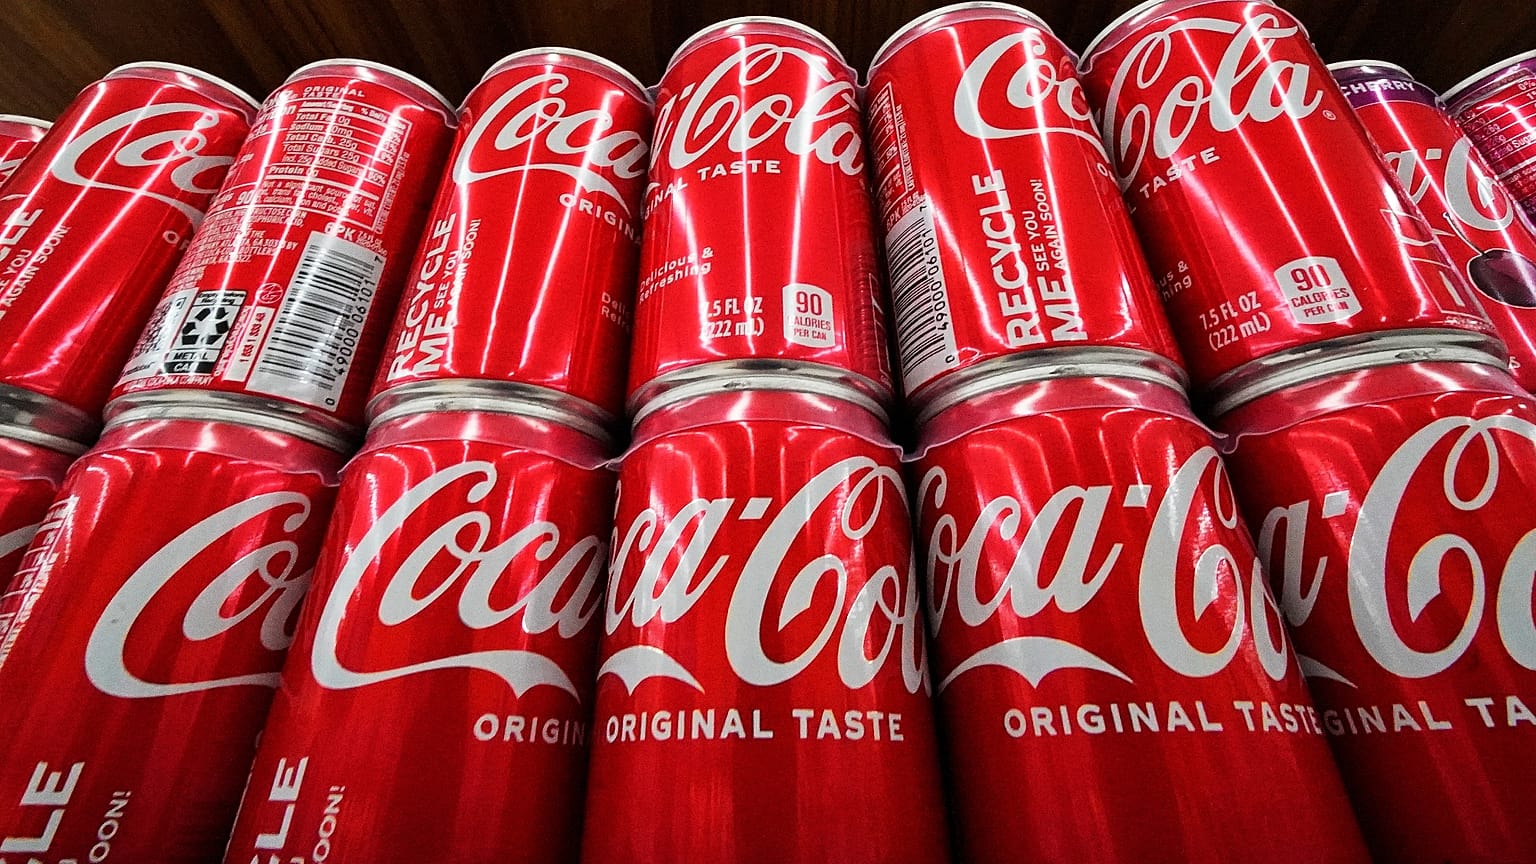


Após semanas de disputa, a coligação negro-vermelha acordou um compromisso sobre a taxa do açúcar, válida a partir de 1 de julho de 2027 para empresas que engarrafem mais de 1 milhão de litros de bebidas açucaradas por ano. Em simultâneo será criada uma taxa sobre o plástico.
Inicialmente estava previsto um arranque mais cedo, mas a dimensão da taxa e os produtos abrangidos foram motivo de fortes divergências dentro do governo federal alemão. Com o compromisso agora noticiado, parece pelo menos resolvido um ponto central do conflito, relata o jornal Bild.
 PUBLICIDADE
O compromisso prevê que o imposto incida apenas sobre empresas com uma quantidade anual de engarrafamento superior a um milhão de litros. Assim, os pequenos produtores de bebidas poderiam ficar isentos da taxa. A medida atenua sobretudo a questão de saber até que ponto as pequenas e médias empresas seriam oneradas por novas exigências fiscais e administrativas.
Continua por definir quais serão, em concreto, as taxas aplicáveis e como será calculado com precisão o limiar de engarrafamento. Também as isenções previstas na lei têm ainda de ser clarificadas.
O ministro federal das Finanças, Lars Klingbeil (SPD), tinha apresentado anteriormente um modelo escalonado, em que o nível da taxa dependeria do teor de açúcar de cada bebida. O projeto previa 26 cêntimos por litro para um teor de açúcar de cinco a menos de sete gramas por 100 mililitros, 32 cêntimos para sete a menos de dez gramas e 38 cêntimos a partir de dez gramas.
Não está ainda confirmado se esta estrutura de escalões fará parte do compromisso.
No que respeita aos limiares de teor de açúcar, terá sido a União (CDU/CSU) a impor-se face ao ministro das Finanças, Lars Klingbeil (SPD), de acordo com informações do Bild.
Mantêm-se, assim, os dois escalões de taxa recomendados pela comissão para a reforma do seguro de saúde estatutário. A União condicionou um acordo ao facto de Klingbeil aceitar esses parâmetros. O Ministério das Finanças tinha antes proposto três escalões, com limiares mais baixos e taxas mais elevadas. Klingbeil terá cedido neste ponto.
Indústria de bebidas mantém exigência de travar o imposto
O compromisso surge numa altura em que a indústria das bebidas e dos alimentos voltou a intensificar a oposição ao imposto previsto.
Seis associações setoriais exigiram no início de outubro que o plano fosse abandonado em definitivo. Entre elas estão a Federação Federal da Indústria Alimentar Alemã (BVE), a Associação Empresarial de Bebidas sem Álcool (wafg), a Associação Alemã de Águas Minerais, a Associação da Indústria Alemã de Sumo de Fruta, a Federação Alemã dos Cervejeiros e a Associação das Cervejeiras Privadas da Alemanha.
As associações alertam para preços mais altos ao consumidor, custos adicionais de burocracia e um calendário que consideram demasiado apertado. As empresas teriam de adaptar, se necessário, receitas, processos de produção, embalagens, sistemas de faturação e contratos de fornecimento às novas regras, o que exige tempo de preparação suficiente.
O Lebensmittelverband Deutschland, associação do setor alimentar, criticou no fim de setembro que o projeto de lei então em discussão partisse expressamente do princípio de que o imposto teria impacto nos preços ao consumidor e seria repercutido nos clientes finais. A associação chamou ainda a atenção para custos adicionais na administração pública e para a criação de novos procedimentos fiscais.
As associações também puseram em causa os benefícios da taxa em termos de saúde pública e alertaram para novas cargas sobre consumidores e empresas.
Com a data de início agora apontada para 1 de julho de 2027, as empresas ganham mais tempo face a uma entrada em vigor logo no início do ano, mas isso dificilmente eliminará as críticas do setor.
Sobem preços da cola e da limonada?
Se e em que medida o imposto será repercutido nos consumidores dependerá, entre outros fatores, das taxas finais e das decisões de preços de produtores e retalhistas.
Não é ainda possível quantificar uma subida automática dos preços num determinado montante.
No projeto do Ministério das Finanças discutido anteriormente, estavam previstas taxas até 38 cêntimos por litro. Se fossem repercutidas integralmente, isso seria bem visível em algumas bebidas: numa garrafa de 1,5 litros, o valor máximo previsto corresponderia, em termos matemáticos, a 57 cêntimos. Trata-se da carga calculada com base nesse projeto, não de um aumento confirmado do preço na caixa do supermercado.
Proteção da saúde ou nova fonte de receita fiscal?
Os defensores do imposto sobre bebidas açucaradas argumentam que taxas mais elevadas sobre bebidas com muito açúcar podem criar incentivos para reduzir o teor de açúcar. Os fabricantes poderiam alterar as receitas e os consumidores optar com maior frequência por alternativas menos açucaradas. A longo prazo, pretende-se contrariar o excesso de peso e doenças associadas à alimentação.
Por seu lado, a Associação Médica Alemã pronunciou-se no início de outubro a favor de uma introdução rápida da taxa escalonada. Vê nela um possível instrumento para reduzir o consumo de bebidas muito açucaradas e contrariar “hábitos alimentares prejudiciais para a saúde”.
Os opositores respondem que uma taxa deste tipo não conduz automaticamente a uma alimentação mais saudável. Alertam para o risco de o foco recair sobretudo nas receitas adicionais do Estado. Também a questão de saber até que ponto os fabricantes irão de facto reduzir o teor de açúcar dos seus produtos é decisiva para a configuração concreta da medida.
A Organização Mundial da Saúde (OMS) inclui os impostos sobre bebidas açucaradas entre os instrumentos de política de saúde utilizados internacionalmente.
Compromisso não encerra totalmente o conflito
O conflito em torno do imposto sobre bebidas açucaradas agravou-se nas últimas semanas dentro da coligação.
Enquanto Klingbeil insistia na introdução da medida, surgiam reservas sobretudo em setores da União e da Chancelaria, devido às taxas concretas e ao procedimento. No início de outubro, o projeto então existente foi alvo de críticas e teve de ser revisto.
Com o compromisso agora anunciado, parece consolidada a decisão política de princípio de criar uma taxa sobre bebidas açucaradas. Passa a ser decisivo saber como o governo federal irá traduzir o acordo num texto legal concreto.
De acordo com o que se conhece até agora, os edulcorantes deverão ficar excluídos do imposto sobre bebidas açucaradas. Porém os edulcorantes também são controversos do ponto de vista da saúde: a Organização Mundial da Saúde alerta para possíveis riscos a longo prazo e remete para estudos que apontam ligações ao diabetes tipo 2 e a doenças cardiovasculares.
Além disso, a agência de investigação do cancro da OMS classificou o aspartame como “possivelmente cancerígeno”, embora um "nexo causal" ainda não esteja comprovado.
Segundo as informações disponíveis, o imposto sobre bebidas açucaradas deverá entrar em vigor a 1 de julho de 2027.
Taxa sobre plástico também avança
O governo federal alemão prevê, a partir de julho de 2027, um imposto sobre embalagens de plástico.
O projeto de lei estabelece uma taxa de 550 euros por tonelada de plástico; os plásticos reciclados poderão beneficiar de alívio fiscal mediante pedido.
O Ministério das Finanças estima receitas adicionais de 670 milhões de euros em 2027 e de 1 505 milhões de euros em 2028.
Oito associações empresariais e organizações, entre as quais a Associação Alemã do Comércio (HDE), a Federação Alemã das Empresas de Gestão de Resíduos, Água e Economia Circular (BDE) e o Sindicato Alemão das Alfândegas e das Finanças (BDZ), pedem à ministra da Chancelaria, Nina Warken (CDU), que interrompa o processo legislativo previsto. Criticam o procedimento acelerado e exigem um processo transparente e aberto em termos de resultados.
Tal como no caso do imposto sobre bebidas açucaradas, o projeto deverá ser enviado na forma de proposta de redação diretamente aos grupos parlamentares da CDU/CSU e do SPD, para acelerar o processo.
Tal não é adequado face ao alcance de um novo imposto sobre o consumo, defendem as associações numa carta dirigida à Chancelaria.