


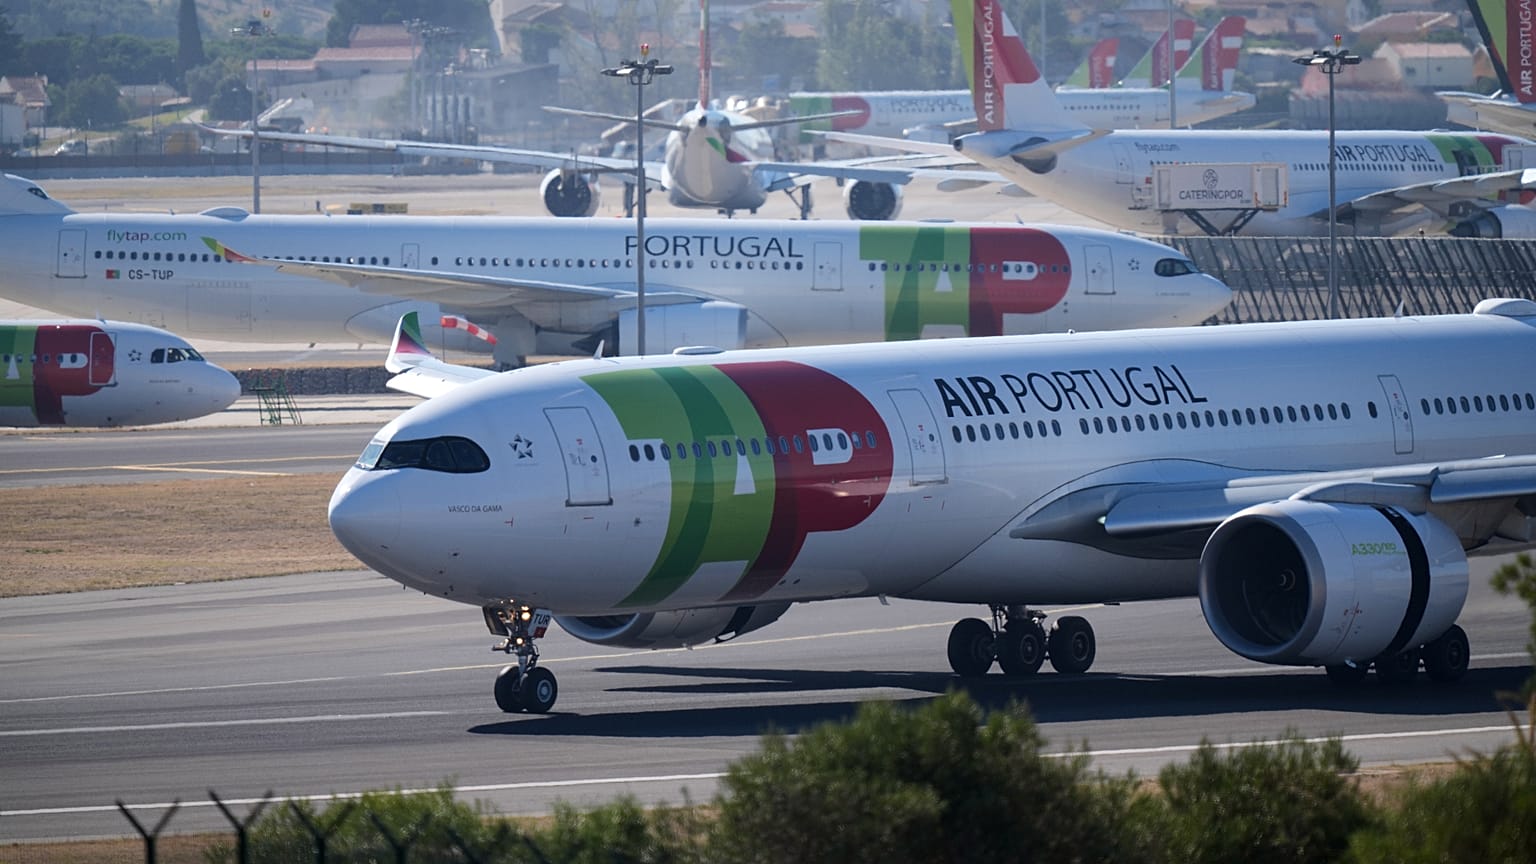


A Lufthansa prevê sinergias anuais de cerca de 450 milhões de euros com a compra de até 49,9% da TAP por 1,2 mil milhões, mas o controlo mantido por Portugal, longas análises regulatórias e o arrastar do acordo com a ITA Airways indicam ganhos só a médio prazo.
A proposta vencedora da Lufthansa, de até 1,2 mil milhões de euros por 49,9% da TAP Air Portugal, poderá gerar ao grupo alemão cerca de 450 milhões de euros anuais em poupanças e receitas adicionais. Mas o controlo do Estado português sobre a companhia, as demoradas análises de concorrência e os atrasos na integração da italiana ITA Airways no grupo significam que os benefícios poderão demorar a materializar-se.
 PUBLICIDADE
Essa é a conclusão de um relatório publicado na terça-feira pela Gimme Credit, empresa independente de análise de obrigações corporativas.
O governo português escolheu a oferta da Lufthansa na semana passada, face à proposta concorrente do grupo franco-neerlandês Air France-KLM.
O negócio ainda precisa de uma fase final de negociações, da aprovação em Conselho de Ministros e do aval da Comissão Europeia, estando a conclusão prevista para 2028.
A Lufthansa pagará 1,025 mil milhões de euros por 44,9%, valor que poderá subir até 1,2 mil milhões de euros por 49,9% se também comprar as ações inicialmente oferecidas aos trabalhadores da TAP, que representam até 5% da companhia, e pagar uma chamada taxa de espera, que se acumula até ao fecho da operação.
O Estado português manterá 50,1%, mas a Lufthansa ficará responsável por escolher o presidente executivo da TAP, enquanto o governo continuará a deter a maioria no conselho de administração.
A oferta da Lufthansa avaliou a TAP cerca de 16% acima da proposta da Air France-KLM e foi inteiramente em dinheiro, enquanto a concorrente combinava liquidez com ações.
“A Lufthansa fez um esforço significativo para garantir a proposta vencedora”, observou a Gimme Credit, enquanto o presidente executivo da Lufthansa, Carsten Spohr, descreveu a TAP como “uma companhia aérea sólida e lucrativa”.
A TAP manteve-se em terreno positivo pelo quarto ano consecutivo em 2025, mas o lucro líquido encolheu para 4,1 milhões de euros, penalizado por um ajustamento fiscal pontual, e perdeu 99,2 milhões de euros no primeiro semestre de 2026, num contexto de subida acentuada dos custos de combustível.
A administração da Lufthansa acredita que as sinergias virão das actividades comerciais, de melhores ligações de rede, de compras conjuntas e da carga, segundo o director de investigação europeia da Gimme Credit, Cedric Rimaud.
O grande trunfo é a rede da TAP para o Brasil e restante América Latina, juntamente com o tráfego entre a Europa e Portugal, e entre o sul da Europa e a América do Norte.
Spohr afirmou que o negócio irá “reforçar de forma sustentável a nossa posição no mercado do Atlântico Sul”.
Segundo Rimaud, a gestão espera que o tráfego nessas rotas cresça cerca de 2% a 3% na América Latina e 6% a 7% nas restantes, entre 2025 e 2030.
A TAP detém 24% da oferta de lugares entre a Europa e o Brasil, ficando apenas atrás do grupo latino-americano LATAM, segundo a empresa de dados de aviação OAG.
Com a TAP, as companhias do grupo Lufthansa passariam a controlar 36% desse mercado.
A TAP opera também exclusivamente aviões Airbus, que constituem a maioria da frota da Lufthansa, “gerando algumas economias naturais de escala entre as duas companhias aéreas”, referiu Rimaud, já que parte das despesas com engenharia, formação e manutenção pode ser partilhada.
Caminho longo até 2030
A Lufthansa comprometeu-se a aumentar a frota da TAP para 117 aeronaves até 2035 e a investir 500 milhões de euros em Portugal, segundo o governo.
A empresa prometeu ainda manter a TAP como companhia autónoma, o que, juntamente com o controlo estatal, “vai limitar a capacidade de racionalizar operações em todo o grupo”, explicou Rimaud.
A Lufthansa espera que a TAP se junte à sua parceria transatlântica com a United Airlines e a Air Canada, na qual os parceiros coordenam horários e partilham receitas. A empresa fez uma promessa semelhante quando entrou no capital da ITA Airways, em janeiro de 2025.
A ITA continua à espera da aprovação do Departamento de Transportes dos Estados Unidos, e o primeiro voo transatlântico com coordenação conjunta de horários só está previsto para o verão de 2027.
Os responsáveis pela concorrência da UE irão também analisar a parceria, e Rimaud considera “pouco provável que surjam receitas desta integração antes de 2030”.
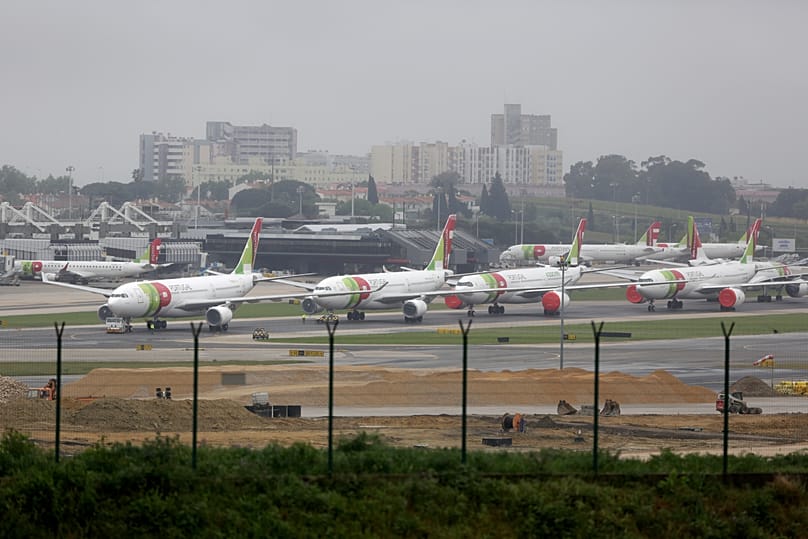
O crescimento no hub da TAP em Lisboa está também limitado, uma vez que o aeroporto está saturado e uma infra-estrutura de substituição não deverá abrir antes de 2034, segundo a OAG.
A Lufthansa consegue financiar a compra da TAP com recursos próprios, e a Gimme Credit não espera “um aumento significativo da alavancagem financeira da Lufthansa”. A dívida da própria TAP também representa pouco risco, sem reembolsos relevantes até ao vencimento das obrigações em 2029.
A Gimme Credit antecipa que a Lufthansa procure comprar o restante capital da TAP até 2028, depois de Portugal ter lançado o processo de privatização total da companhia aérea. A empresa manteve a recomendação de “vender” para as obrigações da Lufthansa, apontando uma rendibilidade de 5,52%, contra 6,9% da dívida da Air France.
Embora espere que a TAP acabe por integrar a parceria transatlântica, a Gimme Credit vê esse passo a ocorrer “num horizonte temporal mais longo do que aquele que a gestão promete”.