





Lagarde afirma que vai deixar o BCE mais cedo porque já não consegue manter-se neutra. Revelou também que o BCE discutiu uma subida e sinalizou uma possível medida em dezembro.
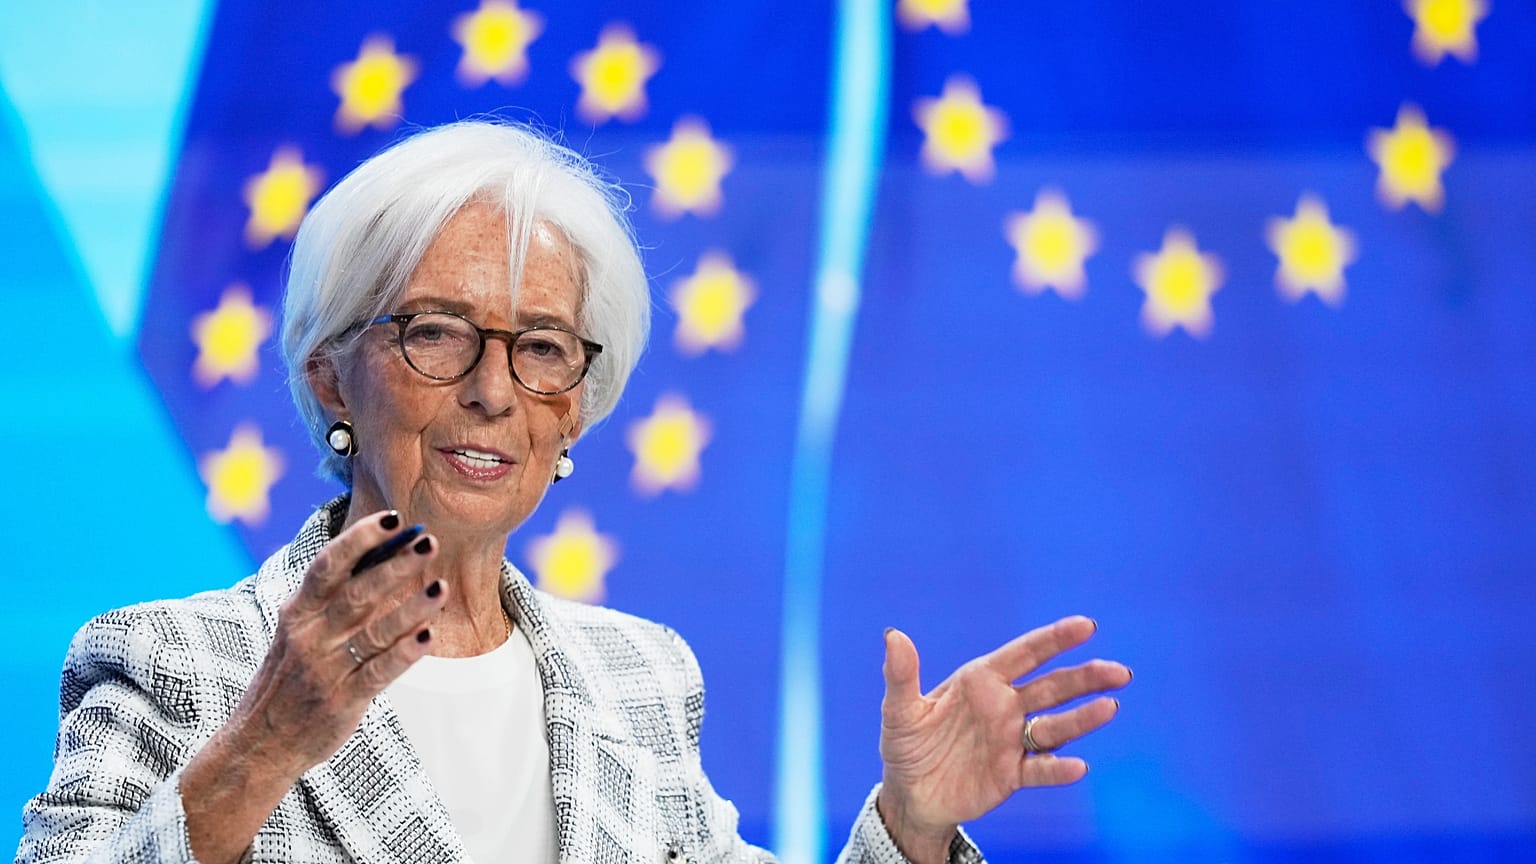
Christine Lagarde vai deixar o Banco Central Europeu (BCE) mais cedo porque já não quer ficar em silêncio.
 PUBLICIDADE
A presidente do BCE, que deixará o cargo em 7 de fevereiro de 2027, cerca de nove meses antes do fim do mandato, afirmou na quinta-feira que a neutralidade esperada dos banqueiros centrais, que descreveu como “o preço da sua independência”, já não é algo que consiga aceitar.
“Já não penso que possa manter-me neutra”, disse aos jornalistas em Frankfurt.
“Interessa-me a verdade, e vejo a verdade ser muitas vezes prejudicada, contrariada por deturpações”, acrescentou.
Não foi a única surpresa da tarde.
Poucos momentos depois de o BCE ter mantido inalteradas as suas principais taxas de juro, com a taxa de depósito em 2,5%, Lagarde revelou que os responsáveis de política monetária tinham debatido seriamente a possibilidade de as aumentar.
A decisão de manter foi unânime, disse. Mas a mensagem que deixou aos mercados foi que a pausa poderá durar apenas até dezembro.
Porque é que o BCE esteve perto de subir os juros?
Duas coisas mudaram desde as últimas previsões do BCE em setembro, explicou Lagarde.
A primeira é a energia.
Os preços da gasolina, do gasóleo e do gás continuaram a subir, e as margens de refinação mantêm-se elevadas. A inflação na zona euro subiu para 3,8% em setembro, com os preços da energia 18,9% acima do nível de há um ano.
A segunda é o custo do endividamento de longo prazo.
Lagarde afirmou que a rendibilidade média das obrigações soberanas a 10 anos na zona euro aumentou cerca de 35 pontos base desde a data de corte das projeções de setembro.
Esse aumento é importante porque faz uma parte do trabalho do banco central. Quando governos e empresas pagam mais para se financiar a dez anos, os empréstimos à habitação e os créditos às empresas também ficam mais caros, e a despesa abranda. As taxas de juro dos créditos à habitação já tinham subido para 3,8% em agosto, face a 3,5% em julho, enquanto os bancos apertaram os critérios de concessão de crédito às empresas no terceiro trimestre.
“Se combinarmos estes dois fatores, na realidade, o Conselho do BCE discutiu se uma subida seria apropriada”, disse Lagarde.
No final, o Conselho considerou que estava “suficientemente bem posicionado, nesta fase, para manter” e que uma “abordagem gradual” continuava a ser adequada.
Uma subida em dezembro está agora em cima da mesa?
Lagarde repetiu a fórmula habitual do BCE, segundo a qual as decisões são tomadas “reunião a reunião” e não há compromisso prévio com qualquer trajetória.
Mas foi mais longe do que é habitual.
Enumerou os dados que o banco receberá antes da reunião de dezembro, desde mais duas leituras da inflação até às cifras do crescimento do terceiro trimestre e dos salários, e disse que esses números serão comparados com a avaliação feita hoje.
“Salvo se houver desenvolvimentos de grande dimensão, a direção que estamos a seguir é bastante clara para todos nós”, afirmou.
Acrescentou que a inflação subjacente, que exclui componentes voláteis como a energia e os alimentos, terá um peso particular.
O que disse Lagarde sobre a subida das rendibilidades das obrigações francesas?
A França foi o tema incontornável na sala.
Os custos de financiamento a 10 anos do país ultrapassaram os 5% na semana passada, pela primeira vez desde 2002, e o diferencial face às obrigações alemãs Bund alargou-se de forma acentuada.
Na tarde de quinta-feira, a rendibilidade francesa a 10 anos recuou para cerca de 4,88%, menos cerca de 3,5 pontos base no dia. Ainda assim, permanecia aproximadamente 154 pontos base acima da alemã e cerca de 40 pontos base acima da italiana, um país há muito visto como o elo mais fraco da zona euro em matéria de dívida pública.
Ainda assim, Lagarde evitou nomear explicitamente a França.
Disse que a subida das rendibilidades de longo prazo é global, impulsionada pelas expectativas de inflação, pela trajetória esperada das taxas de juro e pela vaga de obrigações emitidas por grandes empresas tecnológicas que se endividam para construir centros de dados.
Mas deixou claro que os países com dívida elevada enfrentam um desafio particular.
Devem planear tendo em conta taxas de juro que “provavelmente permanecerão mais altas durante algum tempo”, afirmou, e manter os seus orçamentos dentro das regras orçamentais europeias.
Questionada sobre se o BCE está atento ao risco de contágio a outros países, Lagarde adotou um tom mais firme.
“Se as evoluções de mercado ameaçarem a transmissão harmoniosa da nossa política monetária, incluindo através de movimentos de mercado desproporcionados e desordenados, dispomos de instrumentos para responder”, afirmou.
Ou seja, o BCE está preparado para intervir se a turbulência nos mercados de dívida pública se tornar suficientemente grave para impedir que as suas decisões sobre taxas de juro cheguem às famílias e às empresas como previsto.
Quando outro jornalista levantou a hipótese de uma nova crise do euro, não entrou nessa comparação. “Haverá desenvolvimentos, obviamente, mas isso não nos vai deter”, disse.
O BCE já interveio no passado, comprando obrigações de países da zona euro em dificuldades durante a crise da dívida iniciada em 2010 e, novamente, durante a pandemia, enquanto o Instrumento de Proteção da Transmissão, criado em 2022, nunca foi utilizado.
A Oxford Economics não espera que venha a ser ativado em breve.
O cenário de base da instituição aponta para o diferencial França-Alemanha a aproximar-se dos 200 pontos base na altura da eleição presidencial da próxima primavera. Leo Barincou, economista sénior da empresa de estudos, escreveu numa nota que “provavelmente ainda há alguma margem” entre esse cenário “e uma verdadeira crise da dívida”.
O que se segue?
Lagarde disse que, em qualquer caso, o seu mandato terminaria em outubro de 2027.
Sair em fevereiro, explicou, devolve-lhe a liberdade de falar e agir sobre questões para além da política monetária.
Depois de mais de 20 anos no FMI e no BCE, acrescentou, há coisas que sente que deve dizer. “Se as pessoas vão ouvir ou não é outra história.”
Recusou dizer se apoiaria algum candidato nas eleições presidenciais francesas da próxima primavera ou que função irá desempenhar a seguir.
Sobre a sucessão, insistiu que haverá “continuidade perfeita da atividade”.
“A instituição é sólida, forte como uma rocha”, afirmou.
Nem todos estão tão tranquilos com o calendário.
“O calendário para o BCE está longe de ser ideal”, afirmou Matthew Ryan, diretor de estratégia de mercados da empresa de serviços financeiros Ebury, em comentário enviado por correio eletrónico, apontando para uma inflação muito acima da meta e para um diferencial França-Alemanha no nível mais elevado desde 2011.
Ryan aponta o antigo presidente do banco central holandês, Klaas Knot, e o chefe do Banco de Pagamentos Internacionais, Pablo Hernández de Cos, como os principais candidatos.
“O Banco decidiu adiar o problema por agora, mas uma subida de um quarto de ponto parece cada vez mais provável na reunião de dezembro”, afirmou Joe Nellis, diretor de investigação económica da empresa de contabilidade e consultoria MHA.
Lagarde ainda presidirá a mais duas reuniões do BCE, em dezembro e em fevereiro. A primeira poderá muito bem trazer a subida que o banco debateu esta semana.
O que acontecer depois disso é bem menos claro, porque ninguém sabe ainda quem assumirá funções quando deixar o cargo.
Até surgir um nome, essa incerteza também pesará sobre os mercados. Os investidores “passarão agora a negociar em parte com base em rumores sobre a nova liderança do BCE no próximo ano, a par dos dados económicos”, escreveu Claus Vistesen, da Pantheon Macroeconomics, numa nota.