





Banco Central Europeu manteve quinta-feira a taxa de depósito em 2,5%, horas após Christine Lagarde anunciar que deixa o cargo em fevereiro, meses antes do fim do mandato, enquanto a turbulência no mercado de dívida francês e a inflação de 3,8% obscurecem as perspetivas da zona euro.
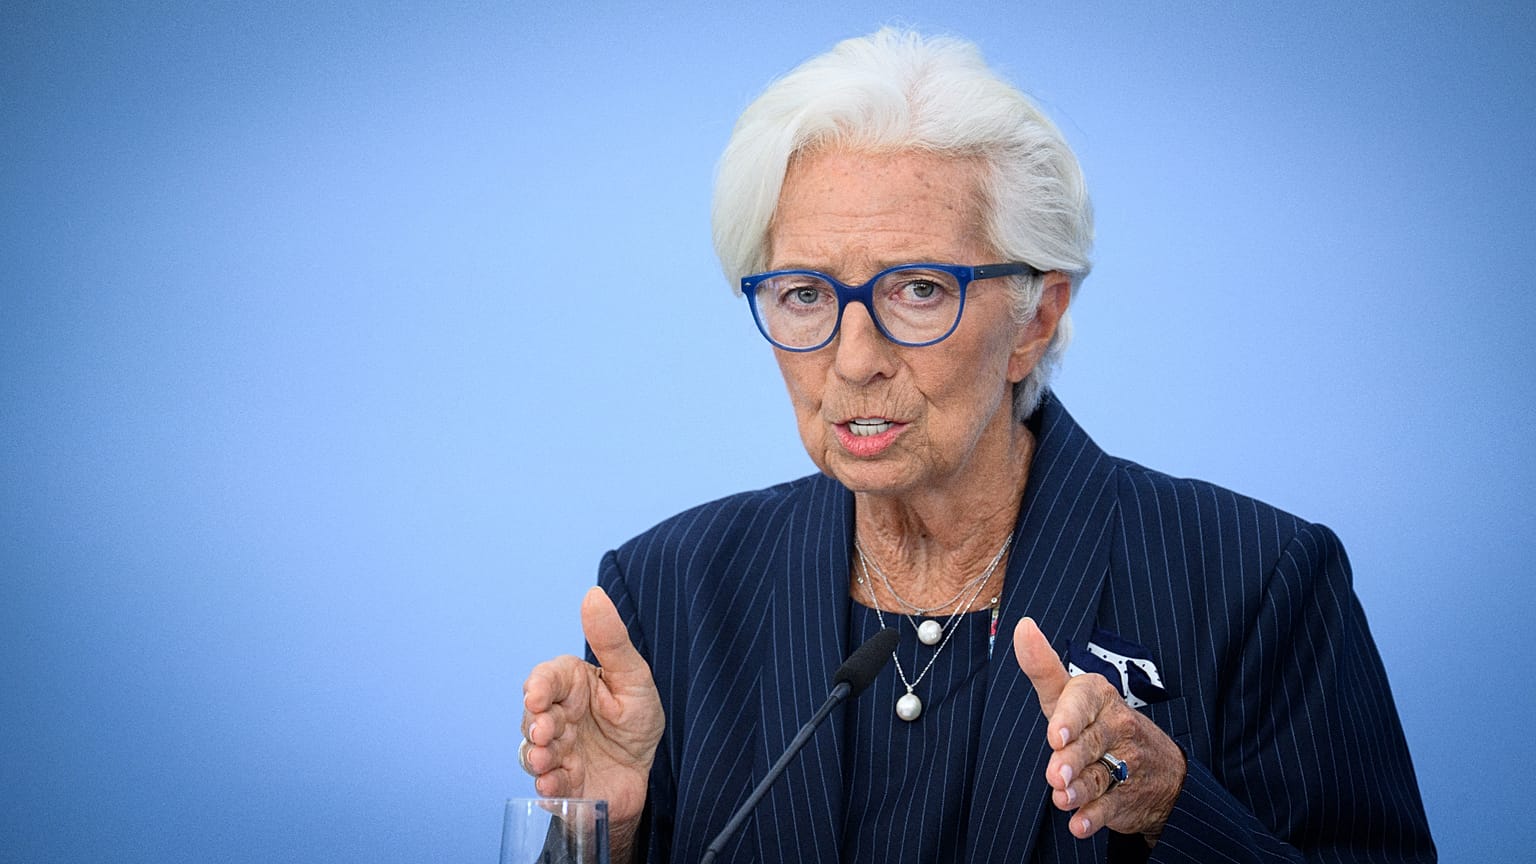
O Banco Central Europeu (BCE) manteve a principal taxa de depósito inalterada em 2,5% esta quinta-feira, numa reunião marcada pelo anúncio da presidente Christine Lagarde, feito horas antes, de que deixará o cargo em fevereiro do próximo ano, meses antes de terminar o mandato.
 PUBLICIDADE
Esta pausa ocorre numa altura em que a venda massiva de obrigações do Estado francês faz subir os custos de financiamento em toda a zona euro, enquanto a inflação se situa em 3,8%, quase o dobro da meta de 2% do BCE.
O Conselho de Governação, que fixa as taxas de juro para os 21 países que utilizam o euro, tomou uma decisão que sucede a duas subidas de juros este ano, a última em setembro, numa altura em que os preços da energia ligados à guerra com o Irão impulsionaram a inflação. As taxas das principais operações de refinanciamento e da facilidade permanente de cedência de liquidez permanecem também em 2,65% e 2,90%, respetivamente.
No seu comunicado, o BCE afirmou que os preços da energia “continuaram a subir, representando riscos em alta para a trajetória da inflação e riscos em baixa para a perspetiva de crescimento”.
A inflação subjacente “tem permanecido globalmente estável até agora e os salários não evidenciam uma reação significativa nesta fase”, acrescentou, mas alertou que a dimensão e a duração do choque energético “são suscetíveis de fazer subir a inflação e reduzir o crescimento”.
O banco central reconheceu também que as condições de financiamento “se agravaram desde a última reunião do Conselho de Governação, o que provavelmente irá pressionar a inflação e o crescimento”, e reiterou que “não está a assumir um compromisso prévio em relação a um percurso específico das taxas”.
Na zona euro, a inflação subiu para 3,8% em setembro, face aos 3,2% em agosto, e a pausa era amplamente esperada.
Saída de Lagarde
A reunião realizou-se apenas algumas horas depois de Lagarde ter indicado que se demitirá a 7 de fevereiro de 2027, cerca de nove meses antes do fim do mandato de oito anos.
O BCE não avançou qualquer motivo, mas notícias desde fevereiro têm associado o calendário à eleição presidencial em França, em abril de 2027.
“Deixo esta instituição com a sensação de um bom trabalho feito e de um BCE preparado para o futuro”, afirmou Lagarde num comunicado separado.
A saída de Lagarde desencadeia uma corrida à liderança do banco central, com o espanhol Pablo Hernández de Cos e o neerlandês Klaas Knot vistos como principais candidatos.
Outros dois lugares no Conselho Executivo de seis membros do BCE, incluindo o do economista-chefe Philip Lane, ficam igualmente vagos na primeira metade do próximo ano.
França em destaque
A decisão surge em plena crise política e orçamental em França.
Os custos de financiamento franceses a dez anos ultrapassaram os 5% na semana passada pela primeira vez desde 2002. Esta quinta-feira, o juro situava-se em cerca de 5%, com a diferença face à dívida alemã em aproximadamente 155 pontos base.
A agência de rating Moody’s manteve inalterado, na passada sexta-feira, o rating Aa3 de França, mas com perspetiva negativa, enquanto um parlamento dividido luta para aprovar o orçamento do próximo ano.
Como a Euronews noticiou antes da reunião, o banco neerlandês ING estimou que a subida dos rendimentos das obrigações desde setembro equivaleu a um aumento de 25 pontos base na Alemanha e mais perto de 50 pontos base em França.
“O mercado obrigacionista assumiu o trabalho do BCE”, referiu o banco numa nota.
Lagarde tem, até agora, travado as expectativas de um resgate. Em declarações em Banguecoque, no início do mês, afirmou que “a solução principal e prioritária está em casa, em França. E tem a ver com políticas orçamentais”.
No comunicado de quinta-feira, o BCE repetiu a fórmula habitual de que o Instrumento de Proteção da Transmissão (TPI), o mecanismo nunca utilizado para comprar obrigações de países confrontados com aumentos injustificados dos custos de financiamento, está “disponível para contrariar dinâmicas de mercado injustificadas e desordenadas que representem uma séria ameaça à transmissão da política monetária”.
Mantém igualmente inalterada a política de balanço, com as carteiras de obrigações a continuarem a reduzir-se, uma vez que já não reinveste a dívida que vai vencendo, apesar de o ING ter antecipado uma pausa discreta nesse processo de redução.