




Banco Central Europeu deverá manter juros, enquanto a venda de obrigações francesas aperta o crédito na zona euro e Lagarde exige que o primeiro passo venha de Paris, não de Frankfurt
Na reunião da próxima quinta-feira, o Banco Central Europeu (BCE) deverá manter as taxas de juro inalteradas, em parte porque a subida dos rendimentos da dívida pública já está a encarecer o custo do financiamento em toda a zona euro.
 PUBLICIDADE
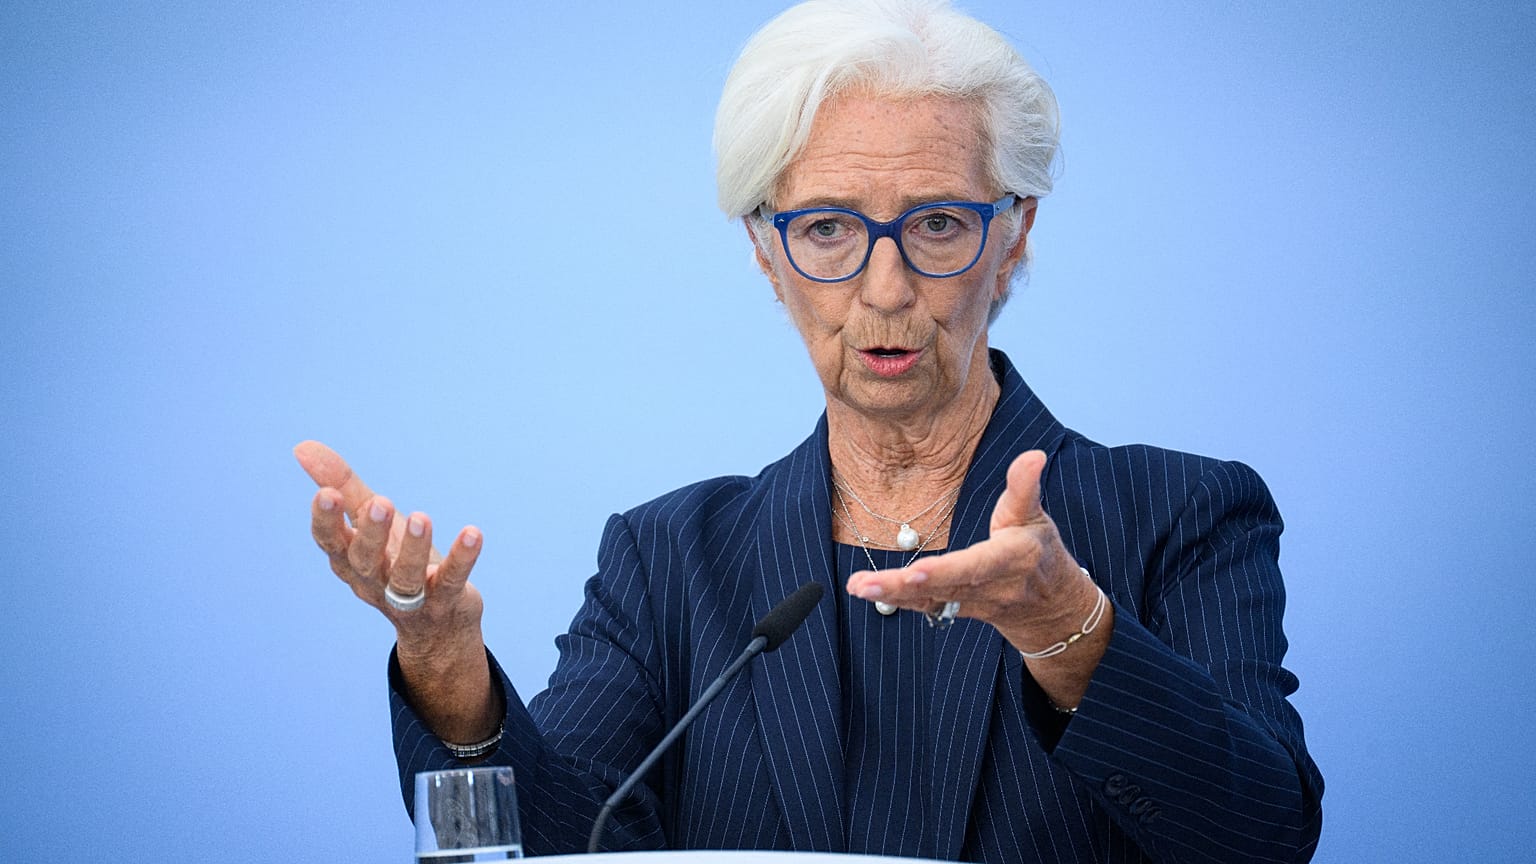
A presidente do BCE, Christine Lagarde, tem desvalorizado a hipótese de um resgate, afirmando que a solução para os problemas da dívida francesa passa sobretudo por medidas internas.
O juro da obrigação francesa a 10 anos negociou-se acima de 5% esta sexta-feira, depois de ter atingido esse nível na quarta-feira pela primeira vez desde 2002. O diferencial face às obrigações alemãs a 10 anos, a dívida mais segura da zona euro, superou 170 pontos base.
Entretanto, o juro a 30 anos situava-se em 5,5% e o diferencial face aos títulos alemães de igual prazo era ainda mais amplo, em 184 pontos base.
Na quinta-feira, o custo dos credit default swaps franceses a cinco anos, contratos que asseguram os investidores contra um incumprimento do Estado, também subiu acima de 100 pontos base pela primeira vez desde outubro de 2012, numa altura em que a zona euro atravessava a crise das dívidas soberanas.
Os deputados continuam divididos sobre o orçamento para o próximo ano, que prevê cortes na despesa de 43 mil milhões de euros e novas medidas de receita que o governo não tem maioria para aprovar.
Apesar dos recentes movimentos de mercado, a agência de notação Moody’s manteve na sexta-feira à noite o rating de crédito Aa3 de França, ainda que com perspetiva negativa. A S&P e a Fitch atribuem uma notação um nível abaixo.
A agitação social vem agravar as preocupações dos investidores.
Novos protestos são esperados este fim de semana, e o chefe da polícia de Paris, Patrice Faure, aconselhou os lojistas, numa carta, a contratar segurança privada.
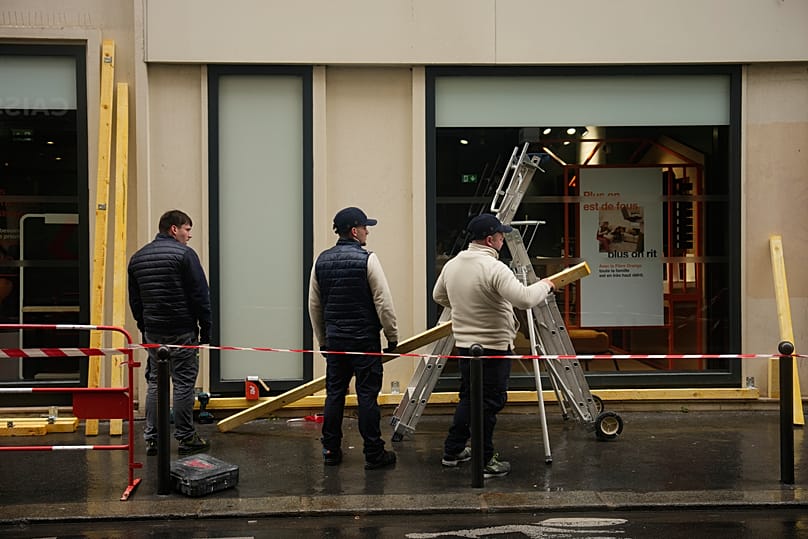
Os sindicatos franceses, unanimemente desiludidos depois de se reunirem com o primeiro-ministro Sébastien Lecornu na quarta-feira, convocaram uma grande mobilização para 5 de novembro.
Sophie Binet, dirigente da CGT, um dos maiores sindicatos de França, apelou aos trabalhadores para “generalizarem a greve”.
Mercado obrigacionista faz o trabalho do BCE
Os argumentos a favor de uma nova subida de juros continuam presentes.
O BCE aumentou as taxas duas vezes este ano, elevando a taxa de depósito para 2,5%, e a inflação da zona euro subiu para 3,8% em setembro, impulsionada pelos preços da energia.
Mas os juros alemães subiram tanto desde setembro que o impacto no crescimento e na inflação é, em termos aproximados, equivalente a uma subida de 25 pontos base, estimou na quinta-feira Carsten Brzeski, responsável global de macroeconomia do banco holandês ING, numa nota a investidores.
“Para França, é mais próximo de uma subida de 50 pontos base”, escreveu Brzeski, acrescentando que “o mercado obrigacionista assumiu o trabalho do BCE”.
Brzeski prevê que o BCE espere pelas novas projeções dos seus serviços, em dezembro, antes de decidir a próxima subida.
A presidente do BCE, Christine Lagarde, disse no Parlamento Europeu, em 28 de setembro, que as taxas de juro de longo prazo “subiram de forma significativa, o que irá abrandar o crescimento”.
BCE pode intervir?
Responsáveis do BCE têm desvalorizado a possibilidade de intervir para baixar os custos de financiamento de França, mas sem a excluir totalmente.
O banco central comprou dívida pública durante a crise das dívidas da zona euro para estabilizar os mercados e garantir que as suas decisões de política monetária continuavam a refletir-se na economia.
À margem das reuniões anuais do Fundo Monetário Internacional e do Banco Mundial, em Banguecoque, na semana passada, Lagarde afirmou que “há circunstâncias específicas que levam alguns países a serem mais afetados, sendo França um desses casos”.
“A primeira e principal solução encontra-se em França. E tem que ver com a política orçamental”, acrescentou a presidente do BCE.
O governador do Banque de France, Emmanuel Moulin, foi mais longe na sexta-feira passada, ao afirmar que, nessa altura, não estavam reunidas as condições para uma intervenção do BCE, uma vez que não havia fragmentação financeira na zona euro.
No entanto, ambos se pronunciaram antes de os custos de financiamento franceses a 10 anos terem subido acima de 5%.
Caso o BCE decida intervir no mercado de dívida francês, uma opção poderá ser o Instrumento de Proteção da Transmissão (TPI), criado em 2022 e nunca utilizado.
O TPI permite ao BCE comprar a dívida de países cujos custos de financiamento aumentem de forma que considere injustificada pelos fundamentos económicos e que ponha em risco a transmissão da política monetária na zona euro.
Para um país ser elegível, tem de cumprir vários critérios, incluindo seguir as regras orçamentais da UE e manter a dívida numa trajetória sustentável.
França lida com um rácio dívida/PIB de 119,1%, e as atuais negociações orçamentais oferecem poucas perspetivas de uma redução rápida do défice, necessária para colocar a dívida numa trajetória sustentável.
Ao mesmo tempo, o governo prevê que os encargos com juros aumentem em mais de 10 mil milhões de euros em 2027 face a este ano.
“O limiar para ativar o programa de compra de obrigações do BCE continua elevado”, escreveu Brzeski noutra nota a investidores, na semana passada.
Acrescentou que, no caso de França, isso implicaria pelo menos a aprovação integral do orçamento. Uma intervenção demasiado precoce poderia “ser interpretada como financiamento monetário da dívida de um país que não quer cumprir as regras”, alertou.
O outro instrumento de emergência do BCE, as Transações Monetárias Diretas (OMT), foi criado em 2012, no auge da crise da dívida da zona euro, para permitir compras ilimitadas de obrigações de curto prazo de países em dificuldades.
No entanto, só está disponível para governos que aceitem previamente um programa de resgate do fundo de auxílio da zona euro, o Mecanismo Europeu de Estabilidade.
Em alternativa, Brzeski espera que o BCE interrompa discretamente a redução da carteira de obrigações, reinvestindo de forma flexível a dívida que vai vencendo, à semelhança do que fez durante a pandemia de COVID-19.
Se a turbulência alastrar a outros mercados de dívida da zona euro, Brzeski vê o TPI como último recurso. Se França continuasse a falhar o cumprimento das regras orçamentais da UE, “o BCE poderia até ponderar comprar obrigações de quase todos os países da zona euro, exceto de França”, disse.
Por agora, Brzeski antecipa que a reunião de juros da próxima semana será “pobre em decisões, mas rica em sinais”.