




Custos de financiamento em alta e incerteza política pressionam as finanças francesas. A Oxford Economics avisa que um choque no mercado obrigacionista pode atirar França e Itália para recessão em 2027, embora não veja uma crise da dívida como cenário central
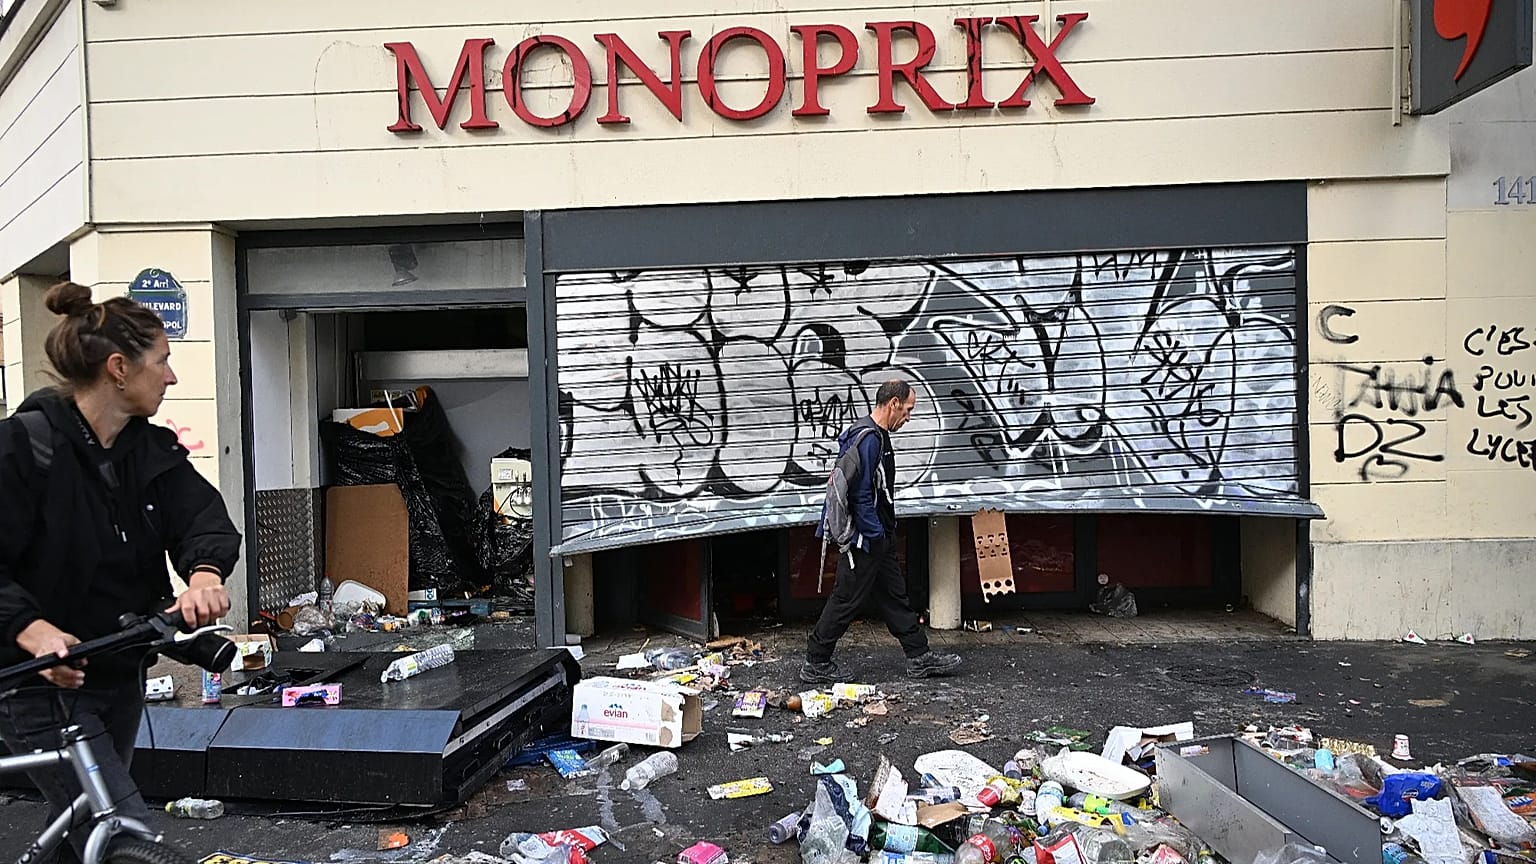
A segunda maior economia da zona euro voltou a registar esta segunda-feira uma subida dos rendimentos da dívida pública, após um fim de semana marcado por protestos de rua violentos no país.
 PUBLICIDADE
A taxa das obrigações do Estado francês a 10 anos manteve-se esta segunda-feira em torno de 4,9%, perto do nível mais alto em mais de duas décadas, à medida que os investidores exigem um prémio mais elevado para deter dívida francesa. Os manifestantes reclamam medidas face à subida do custo de vida e à degradação dos serviços públicos, incluindo a educação.
A agitação aumenta a pressão sobre o governo, que tenta aprovar o orçamento para 2027 numa Assembleia Nacional profundamente dividida, a câmara baixa do parlamento francês.
O desafio imediato passa por aprovar um orçamento credível que tranquilize os investidores antes da eleição presidencial da primavera de 2027. Mas a recuperação da confiança dependerá também da capacidade da próxima administração de se comprometer com a melhoria das finanças públicas ao longo de vários anos.
Preocupações dos investidores: o que está a alimentá-las
França carrega um dos rácios de dívida pública mais elevados da UE, de 119% do PIB, segundo os últimos dados do INSEE, o instituto nacional de estatística. A isto soma-se uma previsão governamental de défice de 5,4% do PIB em 2026. A dívida pública ascendia a 3,596 biliões de euros no final de junho de 2026.
O custo de financiamento dessa dívida tem aumentado de forma acentuada. O governo prevê que os encargos com juros da dívida pública atinjam 91 mil milhões de euros em 2027, face aos 79,2 mil milhões deste ano, um aumento de quase 12 mil milhões.
A inflação em aceleração e o baixo crescimento ameaçam enfraquecer as receitas fiscais e agravar ainda mais o défice e a dívida.
A atual situação orçamental deixa, por isso, pouca margem para o governo responder às exigências dos manifestantes com um novo grande pacote de despesa, à semelhança da abordagem de “custe o que custar” do Presidente Emmanuel Macron quando a pandemia atingiu o país.
O governo está sob pressão para reduzir o défice e comprometer-se com poupanças duradouras, de modo a acalmar os mercados obrigacionistas. Se os custos de financiamento continuarem a subir, a dívida francesa poderá tornar-se cada vez mais difícil de controlar.
Uma crise em espiral poderia também atingir outras grandes economias da zona euro, como a Itália.
Problemas da dívida de França podem atingir Itália
Num exercício de simulação do impacto de turbulência no mercado obrigacionista em França, com algum contágio a outros países muito endividados da zona euro, a Oxford Economics concluiu que a Itália seria particularmente vulnerável, por combinar baixo crescimento, dívida elevada e investimento sensível a condições financeiras mais apertadas.
Um indicador-chave das preocupações do mercado é o diferencial entre a taxa das obrigações do Estado a 10 anos de um país e a alemã equivalente. O atual “spread” – o retorno adicional exigido pelos investidores para deterem dívida francesa em vez de alemã – subiu para cerca de 145 pontos base (pb). Continua ainda ligeiramente abaixo do pico atingido no início deste mês, o mais alto desde a crise da dívida da zona euro de 2011–2012.
A Oxford Economics traça um cenário de referência e dois cenários adversos. No cenário base, assume que o “spread” francês se mantém abaixo dos 200 pb antes da eleição presidencial de abril de 2027 e estreita posteriormente. A consultora continua a considerar uma crise da dívida francesa como um resultado improvável, embora potencialmente danoso, e não como a sua previsão central.
Os dois cenários adversos combinam custos de financiamento mais elevados com um choque na confiança de empresas e consumidores. No cenário moderado, o “spread” francês alarga-se para 250 pb a partir de cerca de 140 pb quando o relatório foi publicado, em 15 de outubro. No cenário severo, atinge 400 pb.
França e Itália entrariam em recessão em 2027 no cenário severo. A Bélgica veria também um aumento significativo dos custos de financiamento, enquanto Espanha, Portugal e Grécia enfrentariam rendimentos mais altos da dívida pública, mas com menos danos económicos, sem contração em nenhuma das três economias.
De forma crucial, a zona euro no seu conjunto evitaria a recessão mesmo neste cenário severo.
Segundo Andrew Kenningham, economista-chefe para a Europa na Capital Economics, um alargamento do “spread” francês para 400 pb é um “cenário adverso plausível, (…) comparável aos diferenciais italianos em 2012”.
Kenningham concordou que, nesse caso, haveria certamente muita pressão sobre outras economias muito endividadas, incluindo a Itália.
“No entanto, ao contrário do início da década de 2010, o BCE estaria em boa posição para apoiar países além de França através do seu ‘Transmission Protection Instrument’”, afirmou.
Com este instrumento, o BCE pode comprar obrigações do Estado para ajudar a manter os custos de financiamento sob controlo, se o país cumprir determinadas condições.
Kenningham acrescentou ainda que os riscos para o setor bancário e o risco de um colapso no mercado imobiliário são hoje muito inferiores aos da década de 2010.
“Portanto, a situação pode tornar-se muito má, mas não tão má como na década de 2010.”
De acordo com a Oxford Economics, no cenário severo, a taxa das obrigações francesas a 10 anos atingiria 7% no segundo trimestre de 2027, com o défice público em trajetória para ultrapassar 6% do PIB. A consultora alerta que rendimentos neste patamar poderiam desencadear uma crise de liquidez.
As expectativas de uma intervenção do BCE para ajudar França continuam, porém, reduzidas. A presidente do BCE, Christine Lagarde, afirmou na semana passada que os meios para travar a subida dos custos de financiamento franceses “têm primeiro de ser encontrados em França”, através de medidas orçamentais que tranquilizem os investidores.
França pode recuperar a confiança dos investidores como
Segundo a Oxford Economics, as medidas necessárias para acalmar os mercados podem incluir um controlo gradual da despesa ao longo de vários anos, acompanhado de compromissos legislativos claros, sobretudo quanto à idade da reforma.
Mas a consultora alerta que “o atual governo minoritário não conseguirá comprometer-se de forma credível com uma consolidação orçamental sustentada que sossegue os mercados”. Grande parte da responsabilidade de aplicar eventuais medidas dolorosas poderá, por isso, recair sobre a próxima administração.
Entretanto, Kenningham referiu que os investidores esperam que o governo aprove um orçamento que reduza o défice do próximo ano para cerca de 5% do PIB, “por isso, qualquer coisa aquém disso poderá levar a uma nova perda de confiança no mercado da dívida francesa”.
À medida que se aproxima a eleição presidencial da próxima primavera, a líder de extrema-direita Marine Le Pen surge à frente nas sondagens. Numa entrevista ao “Financial Times” na semana passada, prometeu “reduções massivas na despesa pública, relançando ao mesmo tempo a economia”.
Apresentou o seu “contra-orçamento” em 6 de outubro, apontando para 140 mil milhões de euros em poupanças líquidas até 2032 face a 2026, um défice abaixo de 3% do PIB em 2030 e uma regra orçamental inscrita na Constituição. O partido propõe cortes na despesa administrativa e na segurança social, nos gastos ligados à imigração e na contribuição de França para a UE.
Mas economistas colocaram em causa os números. Mathieu Plane, diretor-adjunto de análise e previsões no Observatório Francês de Conjunturas Económicas (OFCE), disse ao “Le Monde” que mais de 80 mil milhões de euros das poupanças propostas eram discutíveis, mal definidas e difíceis de implementar.
Entretanto, França enfrenta o risco de um círculo vicioso em que custos de financiamento mais altos obrigam a novos cortes de despesa ou aumentos de impostos, enfraquecendo o crescimento e tornando a dívida mais difícil de controlar.
“França encaminha-se para uma crise da dívida há muitos anos e esse momento está agora cada vez mais próximo”, concluiu Kenningham.