










Relógio de ciclos da Eurostat, que segue a evolução económica, aponta forte desaceleração na zona euro. Mercados de dívida expõem pressão orçamental francesa, inflação persistente e subidas da BCE, mas o cenário poderá mudar em breve
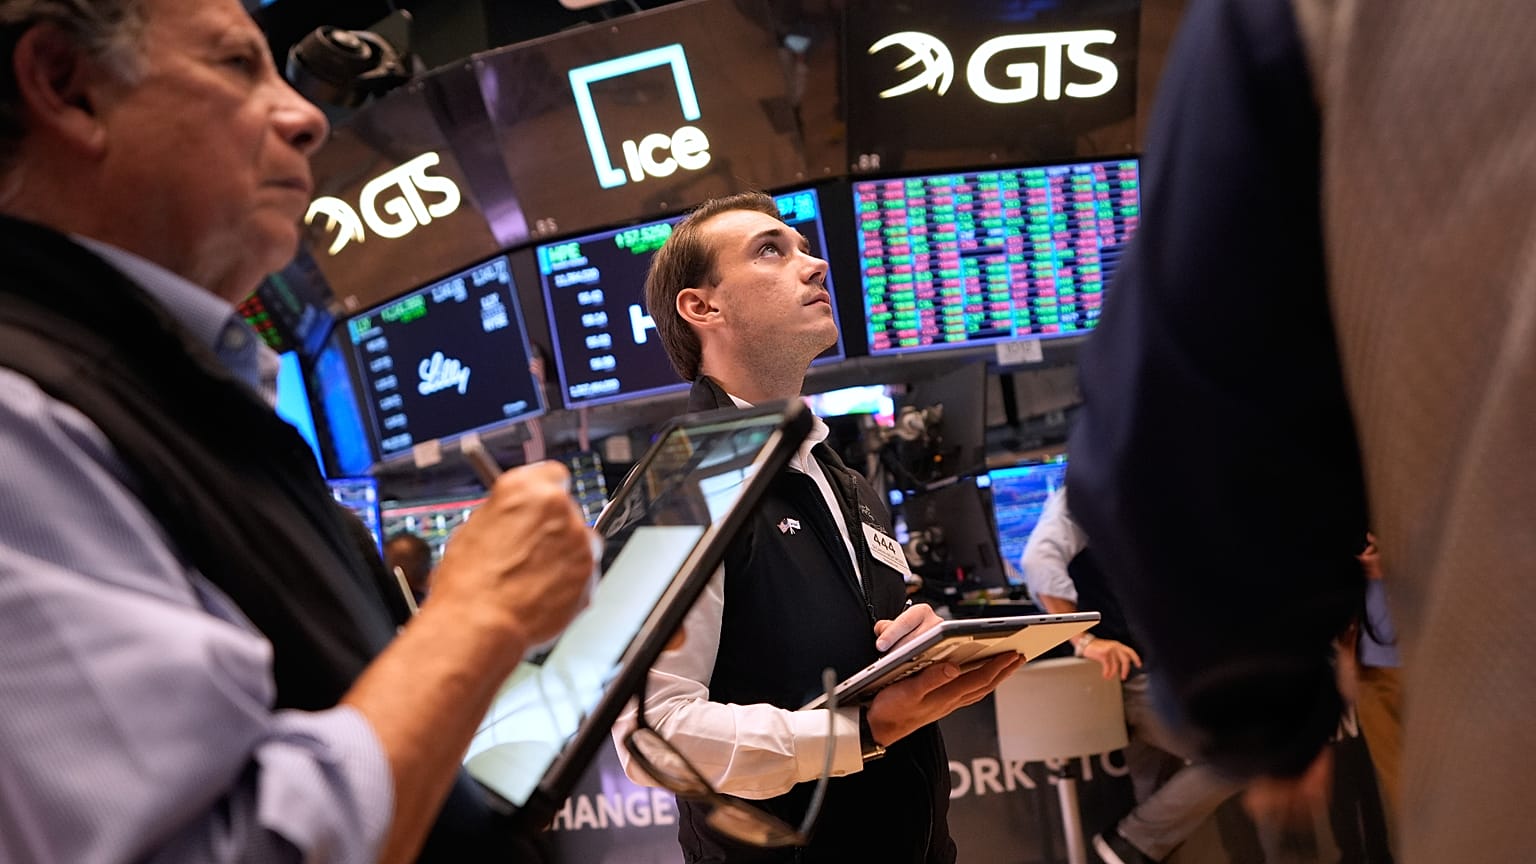
Ao longo de grande parte deste ano, o tema dominante nos mercados de obrigações europeus tem sido a inflação. Os preços continuaram a subir, o Banco Central Europeu foi aumentando as taxas de juro e os investidores exigiram remunerações cada vez mais altas para emprestar dinheiro aos Estados.
 PUBLICIDADE
Neste outono, pode ter entrado outra palavra na conversa: recessão.
O Business Cycle Clock da Eurostat, um indicador em tempo real que acompanha as fases da economia, sinalizou uma forte desaceleração na zona euro no final do terceiro trimestre.
Alguns países, como a Itália, poderão já ter entrado em recessão, enquanto a Alemanha e a França continuam a enfrentar uma fase de abrandamento.
Estará então o mercado de obrigações a refletir já o início de uma contração económica?
Como as obrigações costumam sinalizar uma recessão
Quando os investidores antecipam tempos difíceis, costumam fazer duas coisas.
Deslocam o dinheiro para o devedor mais seguro que encontram, que na Europa é a Alemanha.
E apostam que o banco central irá em breve cortar taxas de juro para apoiar a economia.
Ambos os movimentos fazem descer o custo de financiamento da Alemanha. Se uma recessão estivesse de facto a aproximar‑se, os rendimentos das obrigações alemãs estariam a cair.
Não estão.
O juro da obrigação alemã a dez anos estava esta quinta‑feira à tarde em 3,49%, acima dos cerca de 2,85% registados no início do ano. A 28 de setembro chegou a 3,65%, o nível mais alto em cerca de 17 anos.
O juro a dois anos, que acompanha de perto as expectativas dos investidores quanto ao Banco Central Europeu, está em 3,07%.
É bem superior à taxa de depósito do BCE, de 2,50%. Em termos simples, os investidores continuam a esperar uma subida das taxas, não uma descida.
“Os Bunds continuam a ser o referencial natural para os investidores quando os mercados ficam nervosos, por isso algum alargamento face à Alemanha é exatamente o que se esperaria”, afirmou Ken Egan, responsável pelo crédito soberano europeu na agência de rating KBRA, à Euronews Business.
“Mas não parece uma fuga total para ativos de refúgio, porque os juros dos Bunds não caíram de forma significativa”, acrescentou.
A razão está na energia.
A guerra no Médio Oriente fez subir os preços do petróleo e do gás. A inflação na zona euro aumentou para 3,8% em setembro, face aos 3,2% de agosto, segundo a Eurostat, e só os preços da energia estavam quase 19% acima dos de um ano antes.
O BCE já subiu as taxas duas vezes este ano, em junho e em setembro. Os mercados monetários antecipam mais um aumento até dezembro.
França concentra maior pressão, mas tensão alarga‑se
Se o mercado de obrigações não está a incorporar uma recessão, onde está então a pressão?
A resposta mais evidente é França.
O juro da obrigação francesa a dez anos está em 4,88%, cerca de 1,39 pontos percentuais acima do que paga a Alemanha. No início de setembro, a diferença rondava 0,87 pontos percentuais.
Esta diferença é conhecida como spread. É o prémio adicional que os investidores exigem para emprestar a um país em vez de à Alemanha, e funciona como o termómetro da confiança no mercado de obrigações.
França paga agora mais para se financiar do que a Itália, cuja obrigação a dez anos rende 4,60%. Paris paga também cerca de 0,5 pontos percentuais mais do que Atenas.
Durante grande parte da história do euro, isto teria parecido impensável.
O défice orçamental francês deverá atingir 5,4% do produto interno bruto este ano. Está acima do limite de 3% fixado pela UE há seis anos consecutivos.
O governo apresentou, a 1 de outubro, um pacote de novas poupanças no valor de 43 mil milhões de euros, mas está a ter dificuldades em obter apoio parlamentar.
A revista The Economist estima que estabilizar a dívida francesa aos custos de financiamento atuais exigiria um aperto orçamental superior a 4% do PIB, cerca de dez vezes o montante das poupanças atualmente em discussão entre os deputados.
França é o epicentro da tensão, mas a pressão está a disseminar‑se.
Desde o início de setembro, o spread da Itália face à Alemanha aumentou de cerca de 0,84 para 1,12 pontos percentuais.
Esta quinta‑feira, o juro da obrigação italiana a dez anos tocou brevemente 4,75%, o nível mais alto em um ano.
O spread de Espanha face aos Bunds também se alargou, para cerca de 61 pontos base, numa altura em que o país se prepara para eleições legislativas antecipadas a 29 de novembro.
Para Egan, este movimento “parece um misto, e é difícil separar exatamente que parte lhe é específica de França”.
“Grande parte da subida generalizada dos juros reflete o choque energético e as expectativas de uma política monetária mais restritiva por parte do BCE, mas França tem claramente um prémio fiscal e político adicional”, sublinhou.
Será isto estagflação?
Um risco real de recessão deixaria sinais claros: o juro do Schatz a dois anos a cair abaixo da taxa de depósito de 2,50% do BCE, os rendimentos dos Bunds em queda ao mesmo tempo que os spreads de França, Itália e Espanha se alargam em conjunto, e os mercados monetários a trocarem previsões de subidas de taxas em 2027 por cortes.
Nada disto aconteceu até agora.
“O sinal tradicional de alerta é uma curva de rendimentos invertida”, explicou Egan.
“Mas, quando uma recessão começa a ser incorporada nos preços, a curva tenderia normalmente a inclinar‑se em alta, à medida que os mercados antecipam cortes de taxas.”
Ou seja, os juros de curto prazo cairiam mais rapidamente do que os de longo prazo, à medida que os investidores apostam em cortes das taxas.
Egan acrescenta que os juros dos Bunds também cairiam, os spreads da periferia e do crédito se alargariam de forma mais abrangente e os inquéritos aos gestores de compras passariam “claramente para território de contração”.
“Neste momento, essa combinação não está realmente presente”, afirmou, salientando que a probabilidade de recessão na área do euro em um ano, de 20% segundo a Bloomberg, “aponta ainda para um risco elevado, mas não agudo”.
O que os mercados estão a incorporar nos preços parece aproximar‑se mais de uma estagflação, com a economia a perder dinamismo enquanto a inflação continua a subir.
Esse cenário deixaria o BCE sem boas opções.
Continuar a subir as taxas apertaria o cerco aos governos mais endividados e a uma economia em enfraquecimento. Parar demasiado cedo arriscaria cristalizar a inflação.
O inverno poderá agravar a situação antes de ela melhorar.
As reservas europeias de gás estavam cerca de 72% cheias no início de outubro, segundo a Gas Infrastructure Europe, o valor mais baixo para esta altura do ano desde o início dos registos, em 2011, e aproximadamente 15 pontos percentuais abaixo da média dos últimos cinco anos. Um inverno rigoroso apertaria ainda mais um mercado energético já pressionado.
“Para o BCE, a dificuldade é que a inflação voltou a ficar acima da meta sem que a economia dê sinais claros de sobreaquecimento”, referiu Egan.
“Se os custos energéticos continuam a repercutir‑se enquanto os juros de mercado e os custos de financiamento já são restritivos, a vítima poderá ser cada vez mais uma procura e um crescimento mais fracos.”
Até agora, os investidores têm vendido obrigações da periferia europeia por receio da inflação.
Se começarem a comprar Bunds por medo de uma recessão, ao mesmo tempo que continuam a desfazer‑se da dívida francesa, o BCE enfrentará o dilema que passou a última década a tentar evitar.