










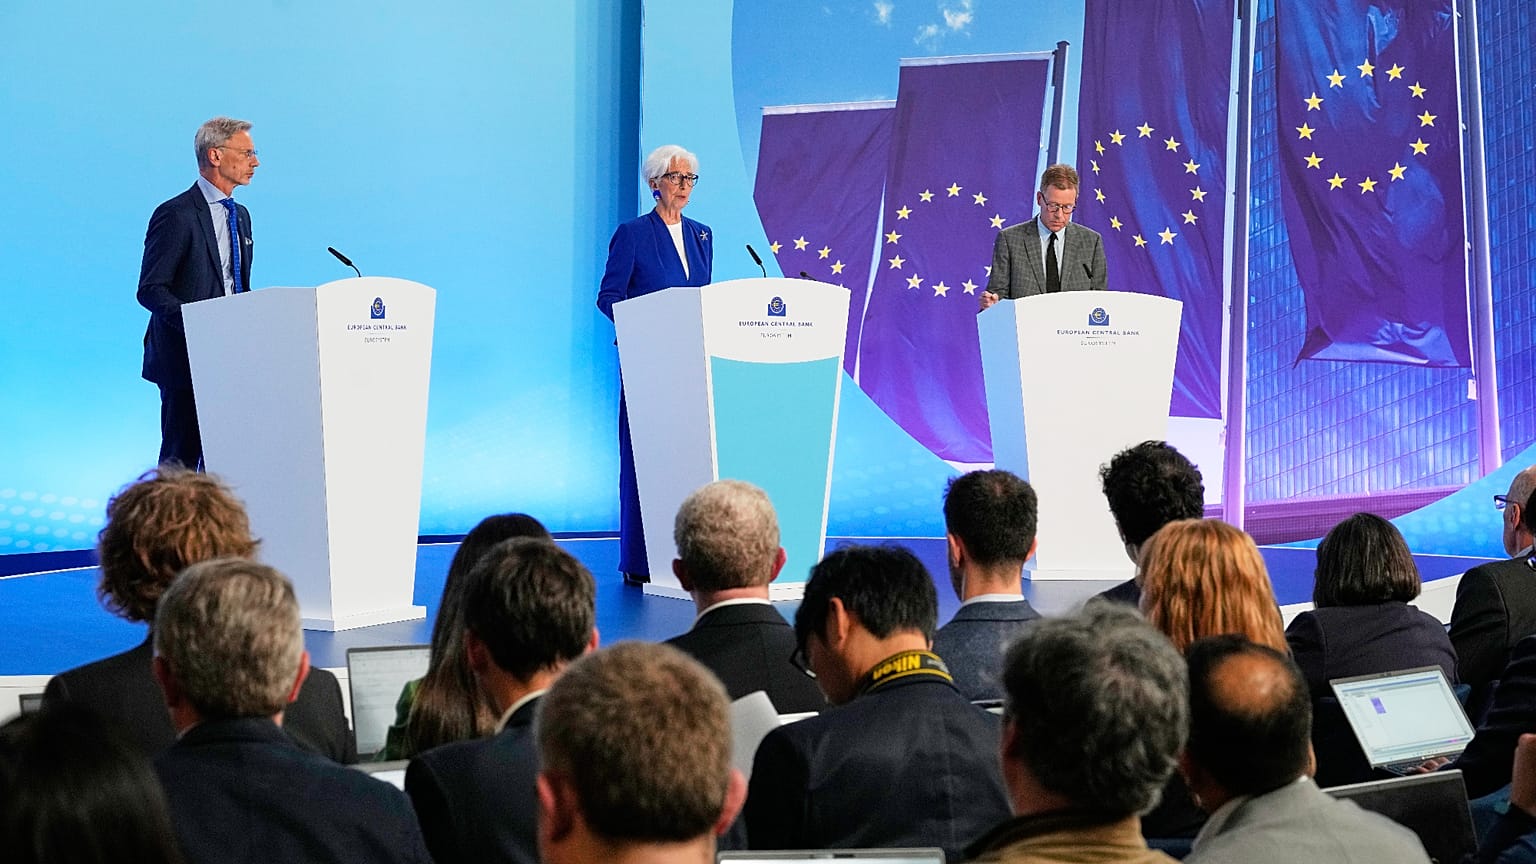


Mercados reagem não só às decisões do BCE, mas também a discursos e entrevistas de responsáveis, cujo efeito acumulado rivaliza com anúncios formais, indica novo estudo.
Discursos e entrevistas de responsáveis do Banco Central Europeu (BCE) podem influenciar os mercados tanto quanto os anúncios formais de política monetária, conclui um estudo do BCE publicado esta quinta-feira.
 PUBLICIDADE
O trabalho, assinado pelos economistas Klodiana Istrefi, Florens Odendahl e Giulia Sestrieri, conclui que os mercados reagem não só às decisões de política monetária do BCE, divulgadas de seis em seis semanas, mas também ao que dizem os principais responsáveis entre reuniões.
Essas intervenções ajudam a moldar as expectativas dos mercados quanto à direção da política monetária, o que por sua vez influencia a inflação e o desemprego em toda a área do euro.
Embora o efeito de um discurso ou entrevista isolados seja difícil de detetar, o estudo conclui que o seu impacto acumulado pode ser comparável ao dos anúncios formais de política monetária.
“Os nossos resultados mostram que a reação dos mercados a eventos de comunicação entre reuniões é muitas vezes tão forte como a reação aos anúncios formais das decisões do Conselho do BCE”, escreveram os autores num blogue do BCE.
“Verificamos também que esses eventos de comunicação entre reuniões nos ajudam a estimar melhor o impacto económico da política monetária na área do euro”, acrescentaram.
Os autores construíram uma base de dados, a “Euro Area Communication Event Study Database”, que reúne 304 decisões formais de política monetária e cerca de 5 000 eventos públicos entre janeiro de 1999 e o início de 2024.
Analisaram discursos e entrevistas de presidentes do BCE, membros da Comissão Executiva e governadores dos bancos centrais nacionais da Alemanha, França, Espanha e Itália - os quatro maiores países da área do euro.
“Concluímos que cerca de 45% dos anúncios formais de política monetária geraram uma reação significativa dos mercados. Em contraste, os resultados relativos aos eventos de comunicação entre reuniões foram mais variados e apenas uma parte menor provocou uma reação significativa”, escreveram os autores, salientando que estes resultados não são surpreendentes.
“Os anúncios formais de política monetária após as reuniões do Conselho do BCE estão, por natureza, centrados nas decisões de política monetária, enquanto os eventos de comunicação entre reuniões abrangem um leque muito mais vasto de temas”, acrescentaram.
No entanto, estas intervenções públicas são muito mais frequentes do que os anúncios formais de política monetária, o que torna significativo o seu impacto acumulado.
O estudo mediu ainda que figuras têm maior influência nos mercados através de discursos e entrevistas. Em primeiro lugar surgem os presidentes do BCE, que têm “o maior impacto, em média”, seguidos dos governadores dos bancos centrais nacionais e, por fim, dos membros da Comissão Executiva do BCE.
“Isto mostra a importância de olhar para além do presidente e dos membros da Comissão Executiva do BCE ao analisar a comunicação de política monetária numa união monetária heterogénea, em que os países diferem significativamente nas suas estruturas económicas, níveis de dívida pública e situações financeiras de famílias e empresas”, conclui o relatório.