










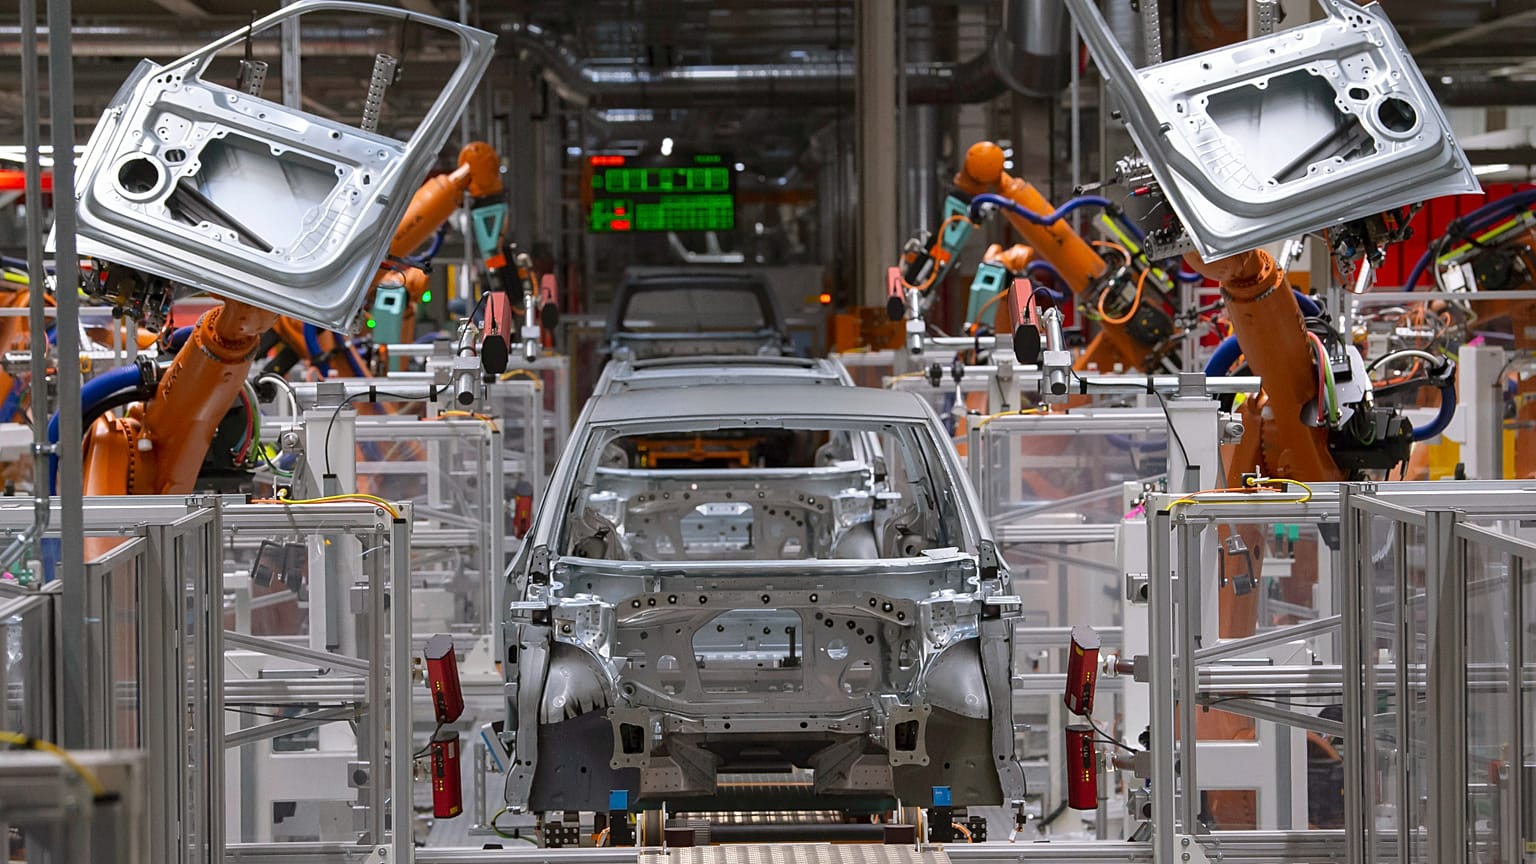


A indústria automóvel europeia está vulnerável por depender de poucos países para chips e matérias críticas, alerta relatório que avisa que a transição elétrica a coloca em concorrência com a IA e centros de dados pelos mesmos fornecimentos
Construtores automóveis europeus dependem de um grupo reduzido de países, fornecedores e centros de processamento para obter os chips, ímanes e metais de que os veículos precisam, e essa dependência é hoje o maior risco na cadeia de abastecimento da indústria automóvel na União Europeia, conclui um novo estudo.
 PUBLICIDADE
A análise, realizada pelas filiais checa e alemã da consultora EY a pedido da Associação Europeia de Fabricantes de Automóveis (ACEA) e publicada na terça-feira, avaliou dez materiais e componentes críticos com base em seis fatores suscetíveis de limitar a oferta.
A concentração da oferta obteve a pontuação mais elevada, 4,6 numa escala de cinco pontos.
Cinco fatores de produção destacaram-se como os mais vulneráveis: semicondutores, silício, tungsténio, ímanes de neodímio-ferro-boro usados em motores elétricos e cablagens, os feixes de cabos que ligam os sistemas elétricos de um veículo.
O setor já sentiu esse risco.
Segundo a associação de fornecedores CLEPA, restrições chinesas à exportação de terras raras paralisaram várias linhas de produção europeias no ano passado, enquanto uma crise de abastecimento no fabricante de chips Nexperia levou a ACEA a alertar, em outubro, para uma possível “perturbação significativa da produção de veículos na Europa”.
Em seis dos dez casos analisados, a fase mais arriscada é o refinamento e processamento dos minerais, e não a extração.
A China domina o refinamento de terras raras e a produção de ímanes, bem como o processamento de gálio e germânio, enquanto Taiwan e a Coreia do Sul são grandes polos de fabrico de chips.
“O principal desafio da Europa não é apenas o acesso às matérias-primas. Ainda mais críticas são as carências de capacidade de processamento, de fornecedores qualificados e de conhecimento especializado”, afirmou Zdeněk Dušek, parceiro de consultoria automóvel na EY República Checa.
“Estas capacidades não se constroem num ou dois anos”, acrescentou Dušek.
Concorrer com a inteligência artificial
A eletrificação agrava o problema.
Os veículos elétricos precisam de menos componentes convencionais mas de mais semicondutores, eletrónica de potência e materiais críticos, o que coloca os construtores a competir com a inteligência artificial, centros de dados, defesa e energia limpa pelos mesmos recursos.
Segundo o estudo, a passagem para veículos elétricos aumenta em cerca de 15% a concorrência com outros setores pelos mesmos materiais e componentes críticos.
Os construtores são muitas vezes clientes de pequena dimensão nestes mercados, representando 17% da procura final de semicondutores e apenas 3% da de gálio, metal utilizado em eletrónica de potência e radares.
A concorrência acrescida e cadeias de abastecimento concentradas estão a pressionar os preços em alta. O gálio, por exemplo, valorizou mais de onze vezes desde 2016, passando de cerca de 197 dólares para perto de 2269 dólares por quilograma, impulsionado por uma procura crescente alimentada em parte pelo desenvolvimento da IA.
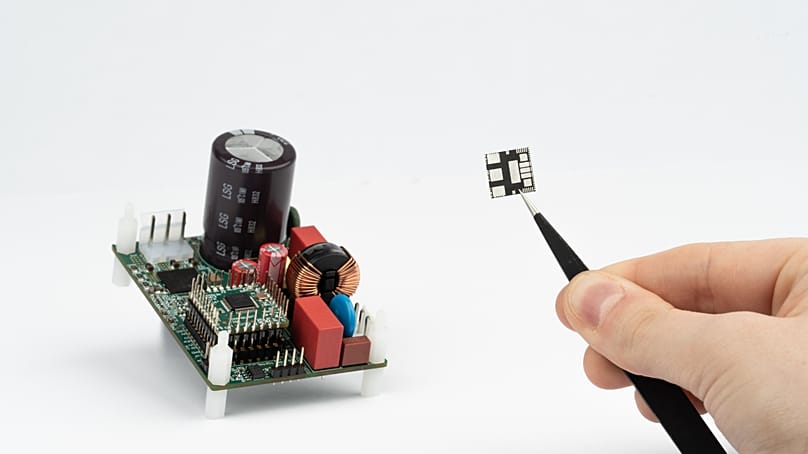
“Os construtores de automóveis estão a competir cada vez mais por estes fornecimentos com outros setores, como os fabricantes de chips para inteligência artificial”, afirmou Martina Nimčová, gestora de consultoria empresarial na EY República Checa.
As ambições de condução autónoma aumentam ainda mais a pressão, já que estas funções reforçam a dependência de chips, sensores, gálio e germânio, assinala o estudo.
Por exemplo, a Volkswagen estabeleceu uma parceria com a Uber para lançar uma frota de microveículos autónomos, totalmente elétricos, “ID. Buzz AD”, com viagens na plataforma da Uber previstas para começar em Los Angeles no final de 2026, antes de se expandirem para milhares de veículos.
Entretanto, a Stellantis pretende iniciar em 2028 a produção de robotáxis para a Uber, utilizando a tecnologia de condução autónoma da Nvidia.
Sem solução rápida
O estudo traça quatro cenários em que perturbações à escala global podem deixar os construtores europeus sem fornecimentos essenciais: interrupções no abastecimento de eletrónica a partir de Taiwan, nacionalismo de recursos na Ásia, corredores comerciais tensionados nas Américas e instabilidade nas rotas de exportação de minerais de África.
A logística é o denominador comum e mesmo uma breve interrupção pode parar linhas de produção just-in-time, como mostrou a crise de semicondutores de 2021-2022.
“Expandir a capacidade para os insumos mais críticos demora frequentemente mais de cinco anos”, explicou Dušek, acrescentando que a vantagem cabe “não aos que têm a melhor estratégia no papel, mas aos que agem mais cedo e conseguem aumentar a capacidade mais rapidamente”.
A autossuficiência total não é realista, conclui o estudo.
Em alternativa, recomenda que a Europa acelere processos de licenciamento e qualificação, direcione o investimento para os estrangulamentos mais severos, diversifique fornecedores e rotas logísticas, reforce a monitorização das cadeias de abastecimento e ofereça aos investidores privados uma maior previsibilidade da procura a longo prazo.
“Não se trata apenas de gestão de risco. Está em causa proteger a força industrial da Europa”, afirmou Sigrid de Vries, diretora-geral da ACEA.
Com a nova capacidade a medir-se em anos, a mensagem do estudo é que se deve agir antes da próxima escassez, não durante.